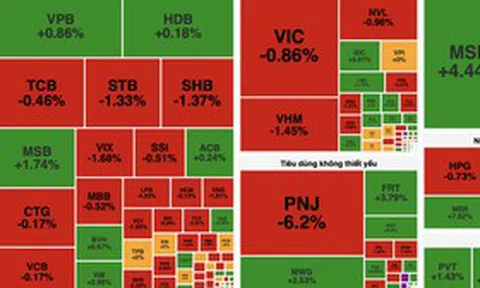
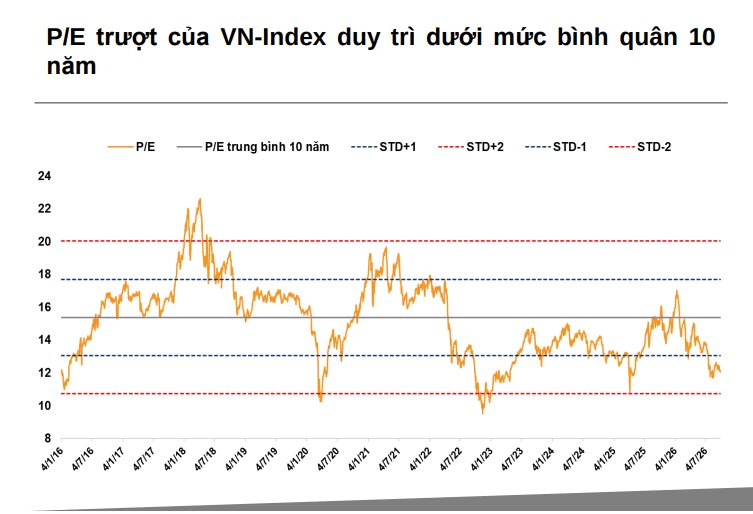
Sau nhịp điều chỉnh trong tháng 9, mặt bằng định giá của thị trường chứng khoán Việt Nam đã giảm đáng kể. Theo VNDIRECT, P/E trượt 12 tháng của VN-Index tại ngày 30/9 ở mức 12,05 lần, thấp hơn mức 12,46 lần vào cuối tháng 8.
Đáng chú ý, nếu loại trừ nhóm cổ phiếu Vingroup gồm VIC, VHM, VRE và VPL, P/E trượt 12 tháng của VN-Index chỉ còn khoảng 10,07 lần. Đây được xem là vùng định giá thấp so với lịch sử, đặc biệt trong bối cảnh lợi nhuận của các doanh nghiệp niêm yết được kỳ vọng tiếp tục cải thiện.
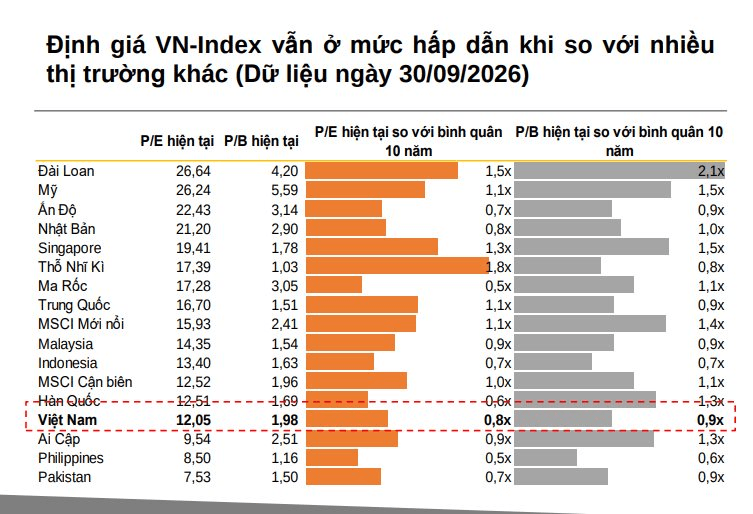
So với các thị trường khác, định giá của Việt Nam cũng đang ở nhóm thấp. P/E hiện tại của VN-Index ở mức 12,05 lần, thấp hơn MSCI Cận biên 12,52 lần, Hàn Quốc 12,51 lần, Indonesia 13,4 lần, Malaysia 14,35 lần và MSCI Mới nổi 15,93 lần. P/B của thị trường ở mức 1,98 lần.
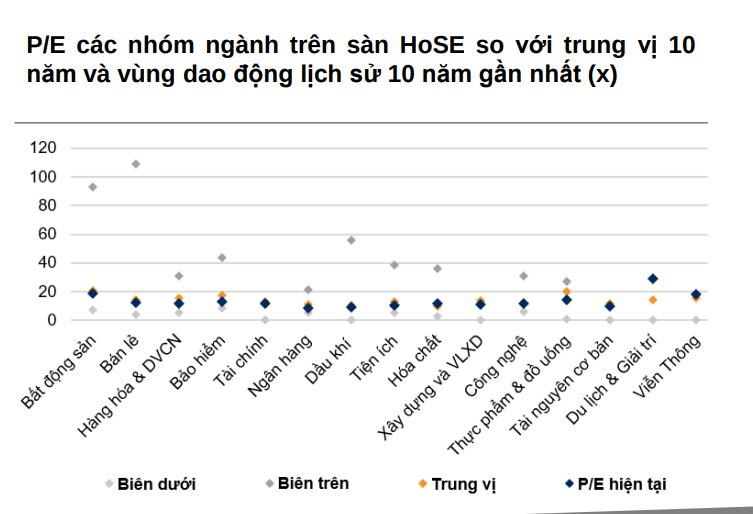
Ở góc nhìn theo nhóm ngành, VNDIRECT cho rằng mặt bằng định giá vẫn phân hóa khá rõ. Tuy nhiên, P/E của phần lớn nhóm ngành đang thấp hơn mức trung vị 10 năm, trong khi P/B của nhiều nhóm cũng ở dưới hoặc tiệm cận vùng trung vị dài hạn. Điều này cho thấy dư địa lựa chọn cổ phiếu đang mở rộng hơn, đặc biệt với các doanh nghiệp có nền tảng cơ bản tốt và triển vọng lợi nhuận tích cực.
Triển vọng tăng trưởng lợi nhuận trong nửa cuối năm 2026 và năm 2027 tiếp tục là yếu tố hỗ trợ quan trọng cho thị trường. Với giả định VN-Index duy trì quanh vùng hiện tại, P/E forward sau khi cập nhật kết quả kinh doanh quý III và quý IV/2026 được VNDIRECT ước tính lần lượt ở mức 11,7 lần và 11,5 lần, thấp hơn đáng kể so với mặt bằng định giá lịch sử.
Dù vậy, nhóm phân tích lưu ý định giá hấp dẫn mới chỉ là điều kiện cần để thu hút dòng tiền dài hạn, chưa đủ để tạo ra một nhịp định giá lại mạnh. Thị trường vẫn cần thêm các chất xúc tác vĩ mô rõ ràng hơn như giá dầu hạ nhiệt, áp lực lạm phát giảm, thanh khoản hệ thống cải thiện, mặt bằng lãi suất ổn định hoặc giảm trở lại, cùng các tín hiệu tích cực từ đàm phán thương mại Việt Nam - Hoa Kỳ.
Trong bảng định giá theo các kịch bản tăng trưởng lợi nhuận, VNDIRECT cho thấy nếu lợi nhuận toàn thị trường năm 2026 tăng 25-31%, VN-Index tại mức P/E 12 lần tương ứng khoảng 1.818-1.914 điểm. Nếu P/E mở rộng lên 13 lần, vùng chỉ số tương ứng khoảng 1.969-2.073 điểm.
Riêng trong tháng 10, VNDIRECT cho rằng VN-Index vẫn có thể tiếp tục rung lắc khi dòng tiền chưa cải thiện rõ rệt. Tuy nhiên, với mặt bằng định giá đã chiết khấu và triển vọng lợi nhuận doanh nghiệp tích cực, dư địa giảm sâu được đánh giá không lớn.
Ở kịch bản cơ sở, VN-Index có thể giữ vùng hỗ trợ 1.716-1.730 điểm và dao động trong vùng 1.720-1.800 điểm. Nếu chỉ số đóng cửa tuần trở lại trên 1.800 điểm, đáy ngắn hạn có thể được xác nhận, mở ra khả năng hồi phục lên vùng 1.830-1.860 điểm.