Thị trường chứng khoán Việt Nam trải qua 9 tháng đầu năm 2026 đầy thử thách đối với nhà đầu tư dù về mặt chỉ số gần như không thay đổi. VN-Index chỉ giảm nhẹ chưa đến 1% nhưng không ít nhà đầu tư lại đang thua lỗ nặng. Không chỉ các tài khoản cá nhân nhỏ lẻ, nhiều quỹ ngoại quy mô hàng trăm triệu đến cả tỷ USD cũng ghi nhận hiệu suất âm, thua xa VN-Index.
Hai quỹ ngoại quy mô hàng đầu thị trường như VinaCapital – VOF hay Pyn Elite Fund đều có hiệu suất âm trên 10%. Nếu xét về giá trị tài sản, mức giảm 10% trên danh mục gần tỷ USD tương đương với khoản suy giảm giá trị lý thuyết gần trăm triệu USD. Đây là con số đủ lớn để cho thấy những biến động của thị trường có thể tác động đáng kể đến ngay cả các tổ chức chuyên nghiệp.
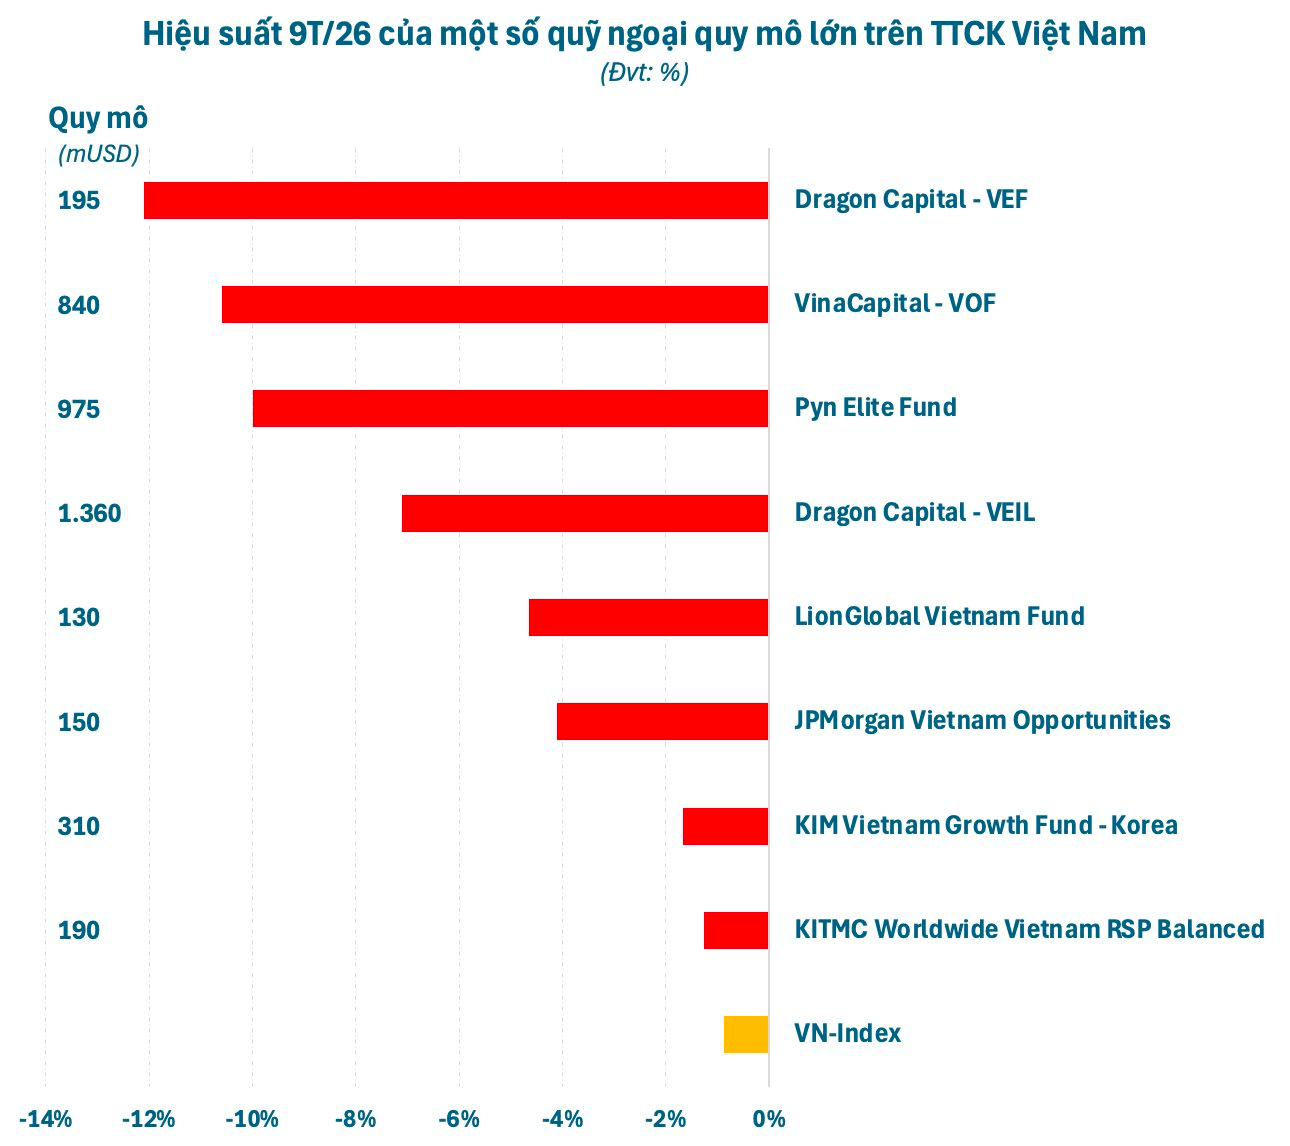
Khả quan hơn đôi chút, nhưng quỹ tỷ USD Dragon Capital – VEIL cũng lỗ hơn 7% từ đầu năm 2026. Cùng do Dragon Capital quản lý nhưng quy mô khiêm tốn hơn, VEF lại lỗ hơn 12% trong 9 tháng và là quỹ âm hiệu suất nặng nhất trong những cái tên được thống kê.
Tích cực nhất về hiệu suất trong nhóm các quỹ ngoại quy mô lớn là bộ đôi do KIM quản lý. Dù vẫn lỗ nhưng hiệu suất của KIM Vietnam Growth Fund – Korea và KITMC Worldwide Vietnam RSP Balanced Fund chỉ âm khoảng 1 – 2%, bám sát với VN-Index.
Có thể thấy, sự chênh lệch về mặt hiệu suất giữa các quỹ là khá lớn. Trong khi một số quỹ mất hơn 10% giá trị, những quỹ khác chỉ giảm khoảng 1-2%. Điều này cho thấy kết quả đầu tư không chỉ phụ thuộc vào diễn biến chung của thị trường mà còn liên quan đến cơ cấu danh mục, tỷ trọng nắm giữ từng cổ phiếu, thời điểm giải ngân và khả năng kiểm soát rủi ro.
Thành bại tại nhóm Vingroup, nhưng chưa đủ
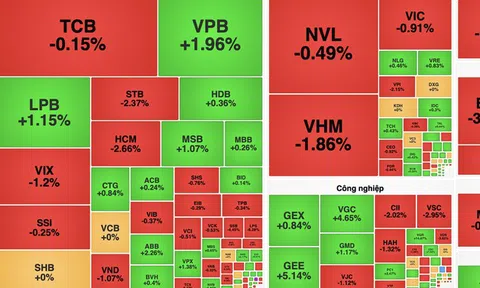
Một điểm chung dễ nhận thấy trong danh mục của các quỹ ngoại hàng đầu thị trường trong các báo cáo gần nhất là bộ đôi VIC – VHM đều chiếm tỷ trọng lớn. Đây cũng là 2 cổ phiếu có tác động mạnh nhất lên VN-Index với tổng tỷ trọng vốn hoá chiếm đến gần 30% toàn sàn HoSE. Dù vậy, không phải cứ nắm “họ” Vingroup là sẽ chiến thắng thị trường hay ít nhất là bám sát chỉ số.
Một ví dụ điển hình là trường hợp của VEF – quỹ ngoại có hiệu suất âm hơn 12%. Tại thời điểm cuối tháng 8, VIC và VHM là 2 cổ phiếu lớn nhất danh mục quỹ với tỷ trọng lần lượt 10% và 9%. Tuy nhiên, mấu chốt nằm ở thời điểm giải ngân. Quỹ mua gia tăng nhóm Vingroup từ nửa sau của quý 2 – thời điểm mà VIC, VHM đuề đã tăng mạnh và neo cao.
Trong khi đó, bộ đôi quỹ ngoại do KIM quản lý vào sớm hơn. Ít nhất là từ cuối năm 2025, bộ đôi cổ phiếu VIC và VHM đã chiếm tỷ trọng lớn top đầu trong danh mục của quỹ. Điều này giúp cho 2 quỹ ngoại bám sát hiệu suất của VN-Index, tuy nhiên vẫn chưa đủ để chiến thắng thị trường.
Ở một góc độ nào đó, quy mô lớn là một lợi thế khi giúp các quỹ ngoại có thể đa dạng hoá danh mục. Tuy nhiên, đây đôi khi cũng là một trở ngại. Với các “cá mập” có quy mô hàng trăm triệu USD, việc giải ngân tỷ trọng lớn vào các cổ phiếu ngoài nhóm Largecap là điều không dễ ngay cả khi tiềm năng tăng giá được đánh giá cao.
Một điểm cần lưu ý nữa là hiệu suất của từng quỹ có thể được tính theo các phương pháp khác nhau, đồng thời chịu ảnh hưởng từ biến động tỷ giá, phí quản lý và dòng tiền của nhà đầu tư. Vì vậy, mức sinh lời âm không nhất thiết phản ánh toàn bộ chất lượng quản lý danh mục nếu chưa xem xét đầy đủ các yếu tố này.
Nhìn chung, không nên chỉ dựa vào kết quả trong một giai đoạn chín tháng để kết luận một quỹ quản lý kém hiệu quả. Hiệu suất đầu tư cần được đánh giá trong khoảng thời gian dài hơn, đồng thời so sánh với chỉ số tham chiếu phù hợp, mức độ rủi ro mà quỹ chấp nhận và chiến lược đầu tư đã công bố.
Một quỹ tập trung vào nhóm cổ phiếu vốn hóa vừa và nhỏ, chẳng hạn, có thể biến động mạnh hơn VN-Index. Ngược lại, danh mục có tỷ trọng tiền mặt cao hoặc tập trung vào các cổ phiếu phòng thủ có thể chịu tác động ít hơn khi thị trường điều chỉnh. Những khác biệt này cần được tính đến trước khi đưa ra đánh giá toàn diện.
Bài học cho nhà đầu tư cá nhân
Kết quả của các quỹ ngoại trong 9 tháng đầu năm 2026 là lời nhắc nhở rằng đầu tư chứng khoán luôn đi kèm rủi ro, kể cả khi người quản lý danh mục có nhiều kinh nghiệm và nguồn lực phân tích chuyên nghiệp.
Việc các quỹ lớn ghi nhận hiệu suất âm không có nghĩa nhà đầu tư cá nhân nên xem nhẹ thua lỗ, càng không phải lý do để giữ lại mọi cổ phiếu đang giảm giá với kỳ vọng thị trường sẽ sớm hồi phục. Thay vào đó, điều quan trọng là đánh giá lại luận điểm đầu tư, chất lượng doanh nghiệp, mức định giá, khả năng chịu đựng rủi ro và tỷ trọng cổ phiếu trong danh mục.
Một cổ phiếu giảm giá không đồng nghĩa với việc nó đang rẻ, cũng như một danh mục giảm sâu không tự động có nghĩa sẽ phục hồi mạnh trong tương lai. Nhà đầu tư cần phân biệt giữa biến động ngắn hạn của thị trường và sự suy giảm thực chất trong triển vọng kinh doanh của doanh nghiệp.
Việc VN-Index giảm chưa đến 1% trong khi nhiều quỹ ghi nhận mức âm nặng cho thấy chỉ số chung không phải lúc nào cũng phản ánh đầy đủ trải nghiệm của từng nhà đầu tư. Nếu danh mục tập trung vào những nhóm cổ phiếu diễn biến kém tích cực, mức thua lỗ thực tế hoàn toàn có thể vượt xa biến động của thị trường.
Vì vậy, nếu tài khoản chứng khoán đang trong trạng thái thua lỗ sau 9 tháng đầu năm, nhà đầu tư cũng không nên quá bi quan chỉ vì kết quả ngắn hạn. Ngay cả những quỹ ngoại quản lý hàng trăm triệu đến hàng tỷ USD cũng có thể trải qua những giai đoạn khó khăn. Điều quan trọng hơn cả là quản trị rủi ro, duy trì kỷ luật đầu tư và tránh đưa ra quyết định vội vàng chỉ vì áp lực tâm lý.