Theo báo cáo tài chính hợp nhất quý III/2026, CTCP Đầu tư Phát triển Máy Việt Nam (VIMID, mã chứng khoán: VVS) ghi nhận doanh thu thuần đạt 2.966 tỷ đồng, tăng 33% so với cùng kỳ năm trước. Giá vốn hàng bán tăng 32%, lên 2.752 tỷ đồng, giúp lợi nhuận gộp đạt 214 tỷ đồng, tăng 44%. Biên lợi nhuận gộp cải thiện từ 6,69% lên 7,22%.
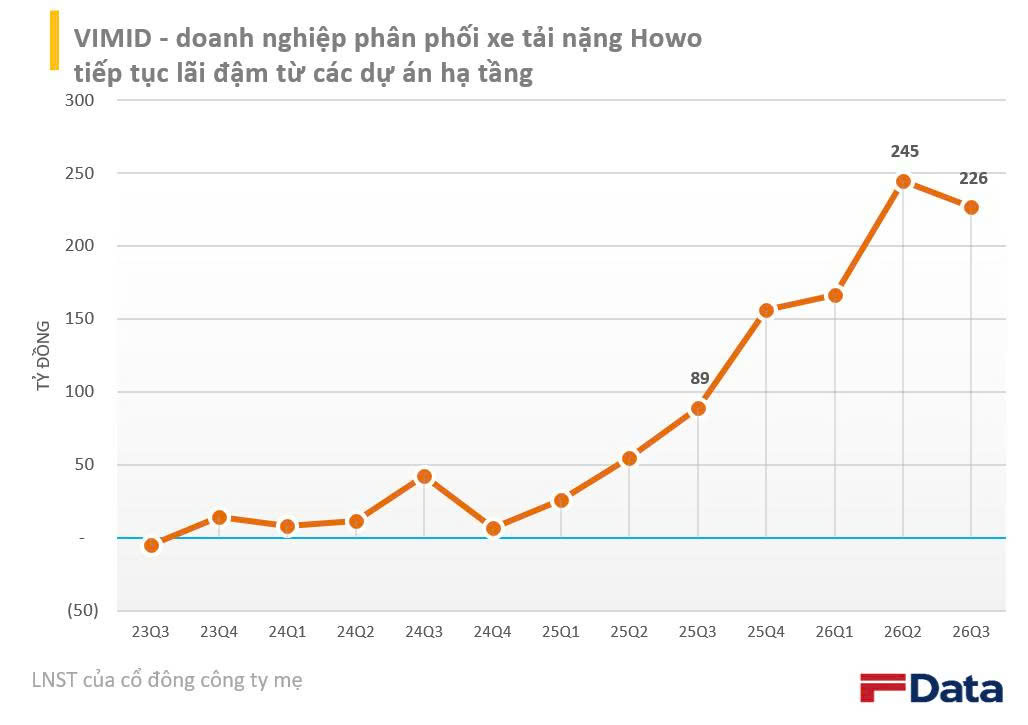
Doanh thu hoạt động tài chính tăng gần 284%, từ 47 tỷ đồng lên 180 tỷ đồng. Trong khi đó, chi phí tài chính giảm 5%, còn 26 tỷ đồng, trong đó chi phí lãi vay giảm 7%, xuống 11 tỷ đồng. Ở chiều ngược lại, chi phí bán hàng tăng 35%, lên 40 tỷ đồng và chi phí quản lý doanh nghiệp tăng 56%, lên 44 tỷ đồng. Kết quả, VIMID báo lợi nhuận trước thuế đạt 285 tỷ đồng, tăng 156% so với cùng kỳ. Lợi nhuận sau thuế đạt 226 tỷ đồng, tăng 155%, tương ứng tăng thêm 137 tỷ đồng.
Dù vậy, mức lợi nhuận này đã giảm 7,5% so với quý 2/2026.
Trên thị trường chứng khoán, sáng ngày 26/10 cổ phiếu VVS đang giao dịch ở mức 80.400 đồng/cổ phiếu, giảm 4,29% so với phiên trước. Với hơn 43 triệu cổ phiếu đang lưu hành, vốn hóa thị trường của VVS đạt khoảng 3.461 tỷ đồng.
So với mức đỉnh 109.800 đồng/cổ phiếu trong phiên 22/7/2026, thị giá cổ phiếu VVS hiện đã giảm 27%.
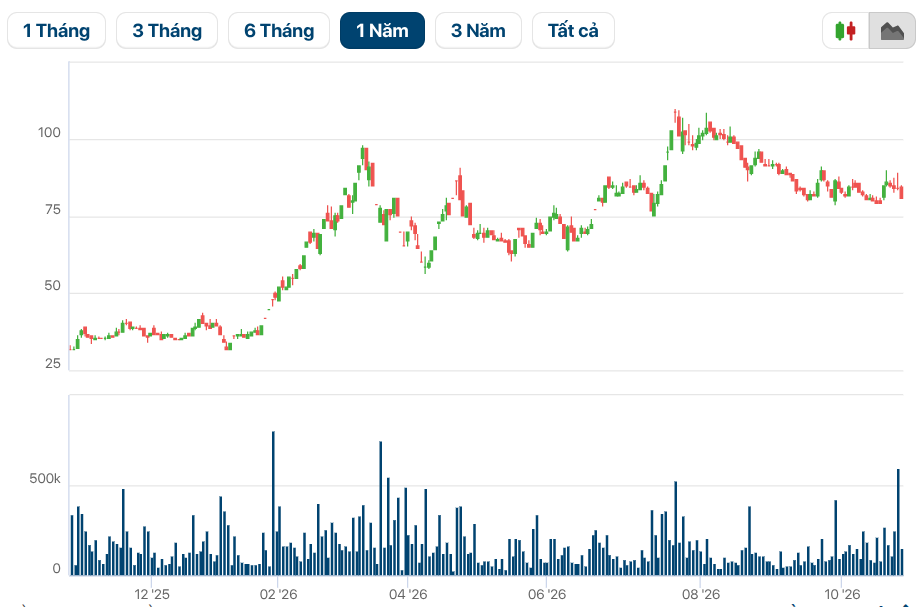
Diễn biến giá cổ phiếu VVS trong 1 năm qua
Lý giải kết quả kinh doanh tăng mạnh, VVS cho biết doanh nghiệp hưởng lợi từ nhu cầu đầu tư phương tiện vận tải, xe chuyên dụng và xe tải nâng trong bối cảnh các dự án đầu tư công, công trình giao thông và hoạt động logistics được đẩy mạnh. Bên cạnh đó, doanh nghiệp cho biết đã tối ưu chi phí giá vốn thông qua quản lý hàng tồn kho, thay đổi chính sách giá đầu vào từ nhà cung cấp và điều chỉnh cơ cấu sản phẩm bán ra. Đối với doanh thu tài chính, mức tăng đột biến chủ yếu đến từ việc tối ưu hóa dòng tiền thu được từ kinh doanh, hoạt động đầu tư tài chính ngắn hạn và sinh lời từ nguồn vốn lưu động.
Lũy kế 9 tháng đầu năm 2026, VVS đạt doanh thu thuần 9.973 tỷ đồng, tăng 83% so với cùng kỳ. Lợi nhuận trước thuế đạt 802 tỷ đồng, tăng 277%; lợi nhuận sau thuế đạt 638 tỷ đồng, tăng 275%, tương đương gần 3,7 lần cùng kỳ năm trước.
Tại ngày 30/9/2026, tổng tài sản của VVS đạt 10.452 tỷ đồng, tăng 104% so với đầu năm. Trong đó, hàng tồn kho tăng mạnh từ 776 tỷ đồng lên 2.716 tỷ đồng, tương đương mức tăng 250%. Các khoản phải thu ngắn hạn đạt khoảng 5.977 tỷ đồng, tăng 67%.
Ở phía nguồn vốn, nợ phải trả đạt 8.623 tỷ đồng, tăng 93% so với đầu năm. Riêng vay và nợ thuê tài chính ngắn hạn đạt 7.381 tỷ đồng, tăng 126%, chiếm khoảng 86% tổng nợ phải trả. Vốn chủ sở hữu đạt 1.828 tỷ đồng, tăng 180% so với đầu năm.
Trong 9 tháng đầu năm, VVS đã tăng vốn điều lệ từ 215 tỷ đồng lên 431 tỷ đồng. Báo cáo cũng ghi nhận dòng tiền thuần từ hoạt động kinh doanh dương 802 tỷ đồng, cao hơn mức 213 tỷ đồng cùng kỳ năm trước.
Vimid được thành lập năm 2010, hoạt động chính trong lĩnh vực nhập khẩu và phân phối xe tải hạng trung, hạng nặng, sơ mi rơ mooc và xe chuyên dụng. VIMID là đại lý ủy quyền chính thức phân phối các sản phẩm của tập đoàn Sinotruk (hãng xe tải nặng Trung Quốc) tại thị trường Việt Nam.
Trong tháng 7, VIMID và SINOTRUK đã ký thỏa thuận hợp tác chiến lược tại Hội nghị Đối tác Năng lượng mới SINOTRUK do Tập đoàn Công nghiệp nặng Sơn Đông (SDHi) – công ty mẹ của SINOTRUK – tổ chức. Hai bên sẽ hợp tác phát triển sản phẩm, xe tải năng lượng mới, giải pháp vận tải xanh, dịch vụ hậu mãi và các ứng dụng phù hợp với thị trường Việt Nam.