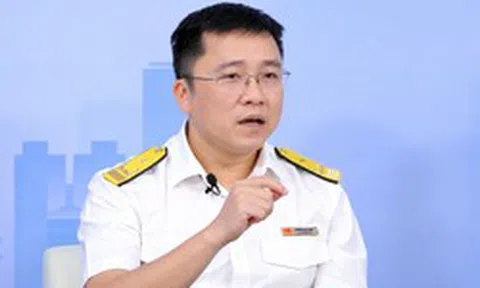
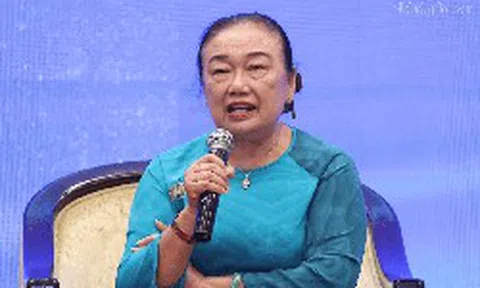
Mới đây, Báo phối hợp với Cục Thuế tổ chức tọa đàm "Làm sạch mã số thuế: Làm sao để doanh nghiệp "đóng cửa" thuận lợi?". Tọa đàm có sự tham gia của đại diện Cục Thuế, chuyên gia thuế và cộng đồng doanh nghiệp. Cụ thể, khách mời là ông Nguyễn Đức Huy, Phó Ban Nghiệp vụ Thuế (Cục Thuế); bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, nguyên Phó Tổng Cục trưởng Tổng Cục Thuế (nay là Cục Thuế); ông Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa Hà Nội, Viện trưởng Viện Kinh tế và Phát triển doanh nghiệp.
Tại tọa đàm, các chuyên gia đã giải đáp nhiều vấn đề được quan tâm thời gian gần đây. Đáng chú ý là tình trạng một số doanh nghiệp đã ngừng hoạt động nhiều năm, không phát sinh doanh thu, không xuất hóa đơn nhưng đến khi làm thủ tục giải thể mới phát hiện vẫn còn nghĩa vụ chưa hoàn tất.
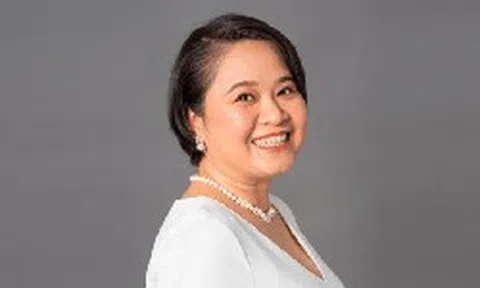
Liên quan đến vấn đề này, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, nguyên Phó Tổng cục trưởng Tổng cục Thuế (nay là Cục Thuế) cho biết, việc doanh nghiệp ngừng hoạt động trên thực tế hoàn toàn khác với việc doanh nghiệp đã hoàn thành các thủ tục pháp lý để chính thức chấm dứt hoạt động.
Theo bà, sự khác biệt này cũng là một trong những nguyên nhân khiến số lượng doanh nghiệp ngừng hoạt động hiện lên tới 617.000 doanh nghiệp.Chủ tịch Hội Tư vấn Thuế Việt Nam nhận định, một nguyên nhân khá rõ là thủ tục thành lập doanh nghiệp hiện nay tương đối thuận lợi. Cơ chế thông thoáng cho phép người dân dễ dàng mở doanh nghiệp.
Thậm chí, trong một gia đình, người chồng đang đứng tên một doanh nghiệp nhưng thấy doanh nghiệp này không hoạt động thì có thể làm thủ tục tạm ngừng. Sau đó, người vợ lại thành lập một doanh nghiệp khác.
Trong trường hợp này, doanh nghiệp cũ mới chỉ được thông báo với cơ quan thuế là tạm ngừng hoạt động, chưa phải đã chấm dứt hoàn toàn về mặt pháp lý.
“Việc tạm ngừng hoạt động chỉ có thời hạn nhất định, chẳng hạn 3 tháng. Hết thời hạn này, doanh nghiệp có thể quên không làm tiếp các thủ tục cần thiết và để tình trạng đó kéo dài nhiều năm, thậm chí hàng chục năm”, bà Cúc phân tích.
Muốn doanh nghiệp thực sự chấm dứt phải đóng mã số thuế
Theo Chủ tịch Hội Tư vấn Thuế Việt Nam, muốn doanh nghiệp chấm dứt hoạt động về mặt pháp lý thì phải thực hiện thủ tục đóng mã số thuế.
Nếu doanh nghiệp có đăng ký kinh doanh, sau khi cơ quan thuế hoàn tất việc đóng mã số thuế, cơ quan đăng ký kinh doanh cũng phải thu hồi giấy chứng nhận đăng ký doanh nghiệp. Chỉ khi hoàn thành các bước này, doanh nghiệp mới thực sự chấm dứt hoạt động.
Thực tế có những doanh nghiệp được thành lập từ năm 2013, sau đó thông báo ngừng hoạt động. Tuy nhiên, đến nay, sau 13 năm, doanh nghiệp vẫn không hoạt động nhưng cũng chưa hoàn tất thủ tục chấm dứt. Khi đó, những khoản nợ thuế phát sinh từ năm 2013 đến nay vẫn phải được xử lý. Một số doanh nghiệp thậm chí còn tồn tại hóa đơn, chứng từ chưa thanh toán.
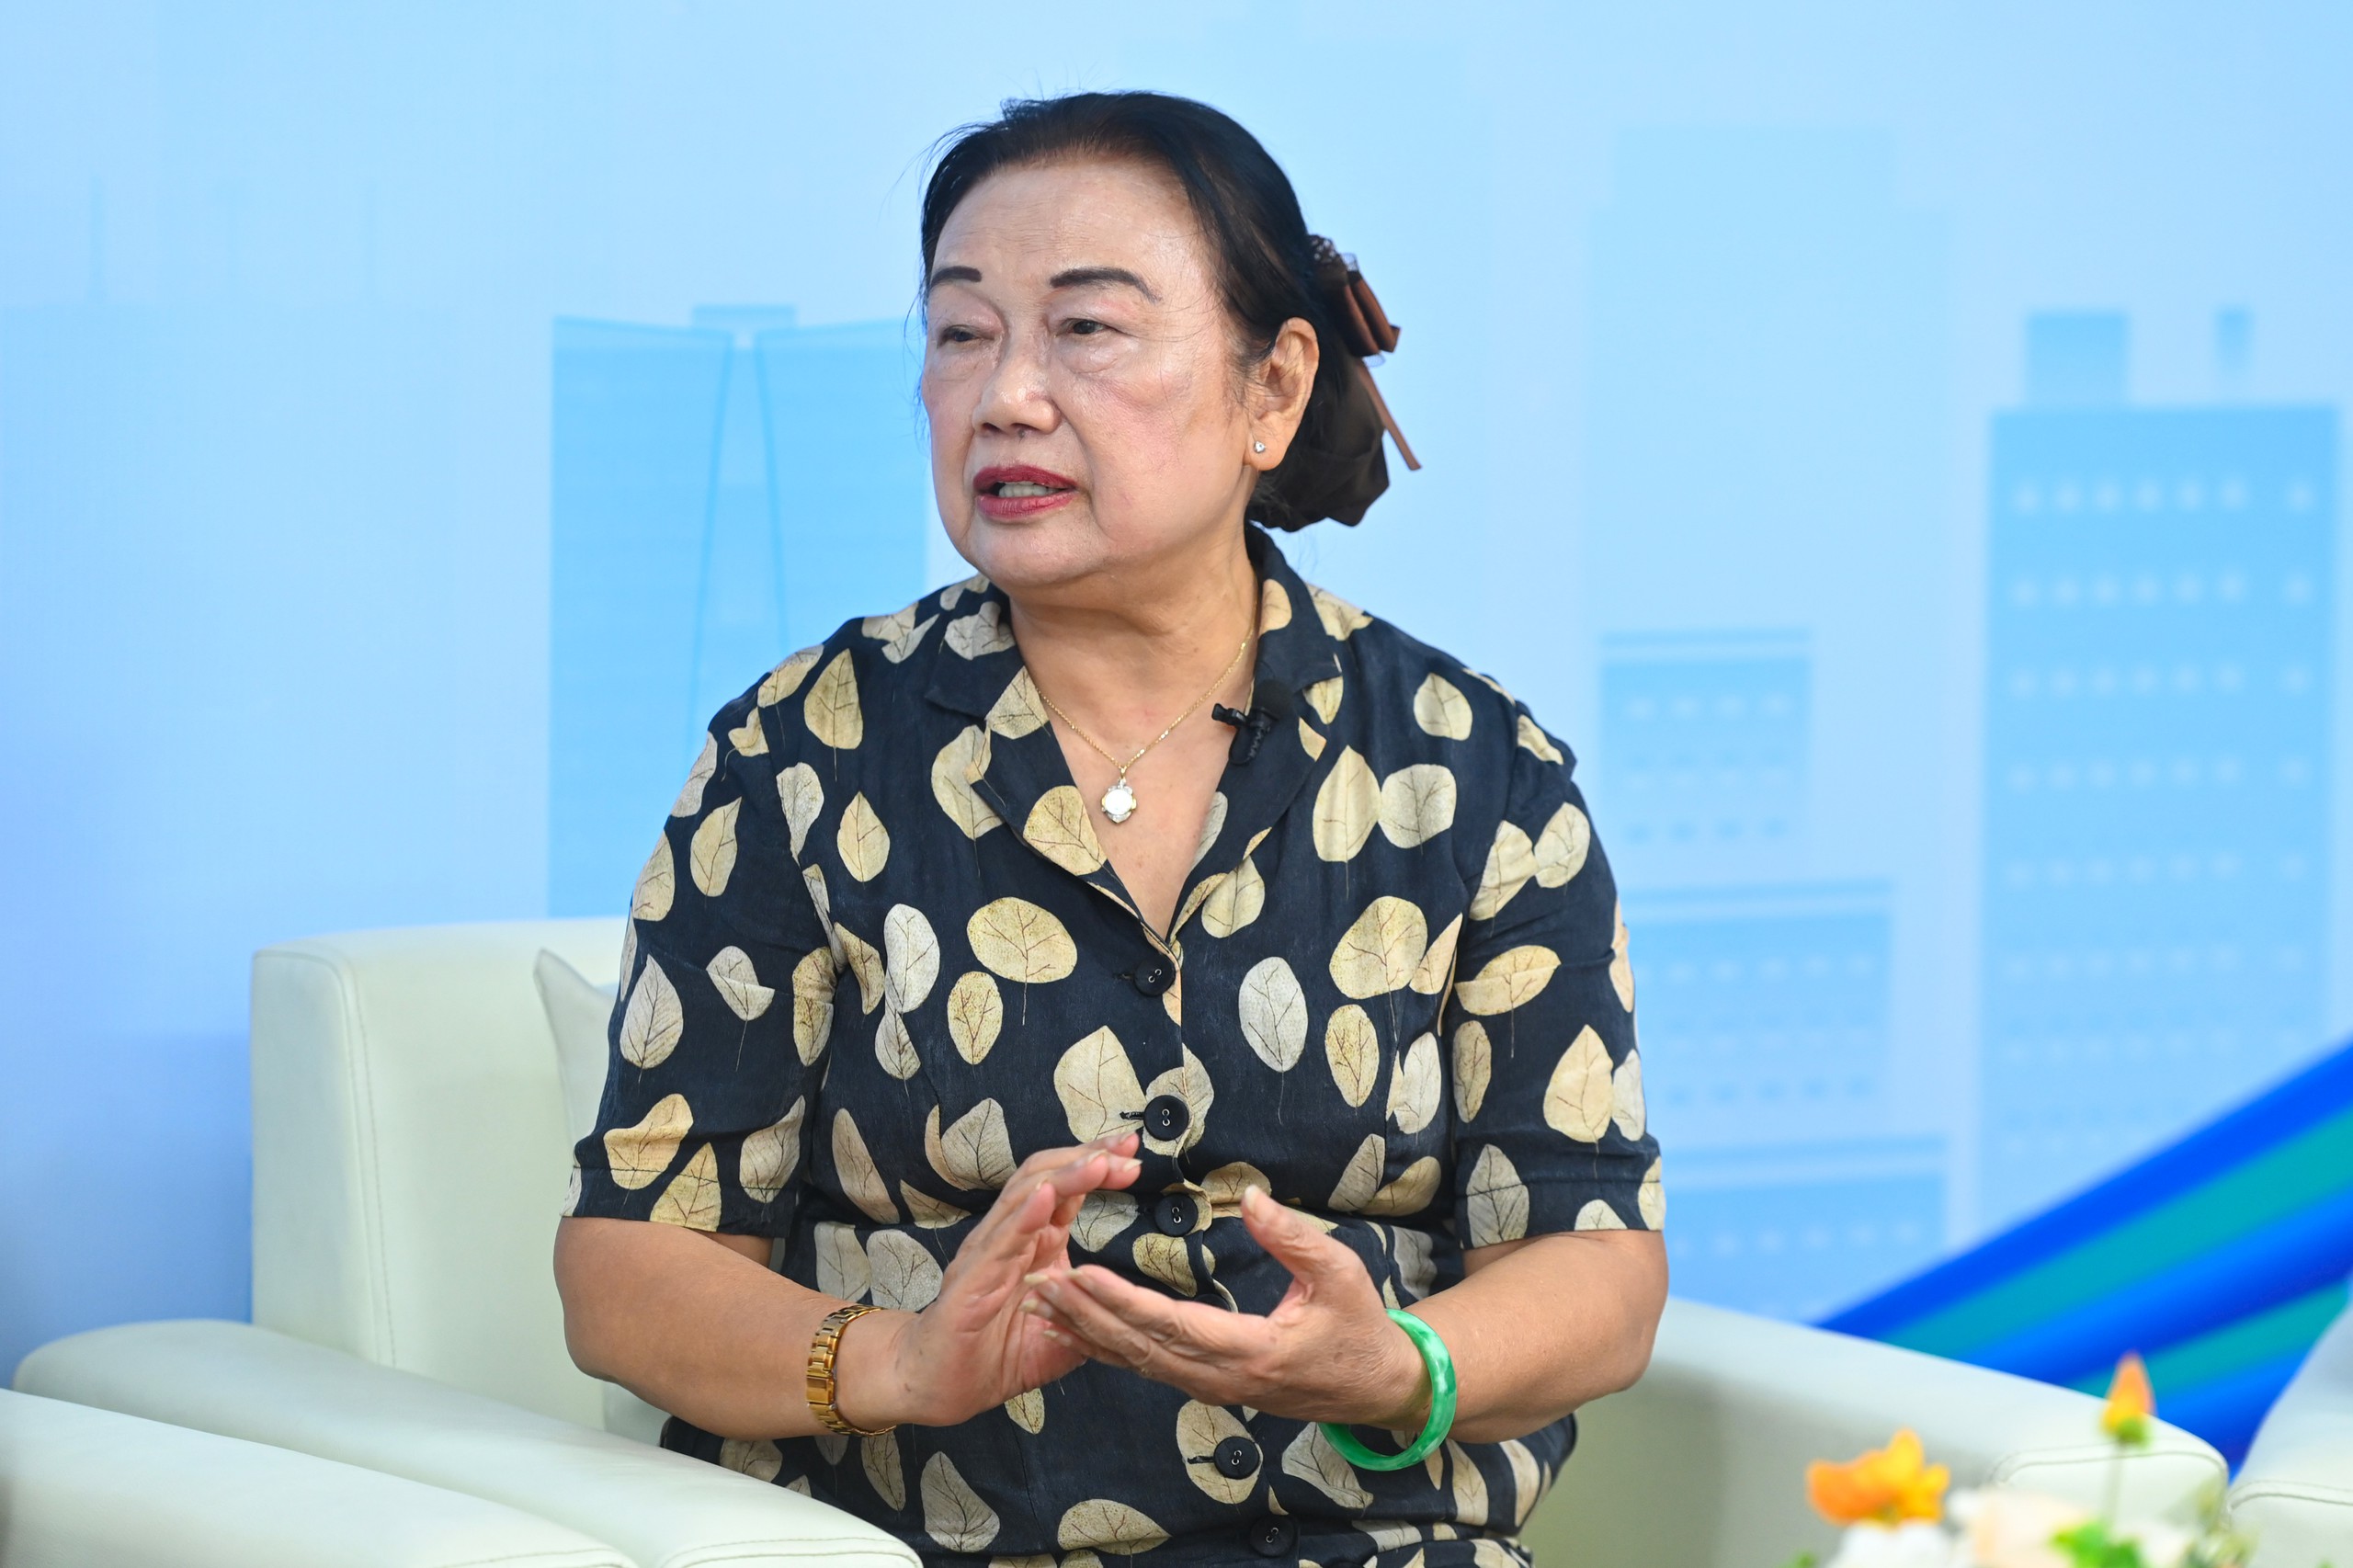
Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, nguyên Phó Tổng cục trưởng Tổng cục Thuế (nay là Cục Thuế). Ảnh: Dân Trí
Bà Nguyễn Thị Cúc cũng đề cập trường hợp doanh nghiệp mới thành lập, chủ doanh nghiệp nghĩ rằng việc mở doanh nghiệp sẽ thuận lợi, nhưng vừa hoạt động đã gặp khó khăn nên dừng lại và chuyển sang mở một doanh nghiệp khác. Theo bà, trong trường hợp này, doanh nghiệp có thể chưa phát sinh doanh thu, nhưng về mặt thủ tục vẫn phải thực hiện các nghĩa vụ như lệ phí môn bài, tiền chậm nộp...
"Đây chính là điểm khác biệt giữa việc chỉ ngừng hoạt động trên thực tế và việc chính thức chấm dứt hoạt động về mặt pháp lý", Chủ tịch Hội Tư vấn Thuế Việt Nam cho hay.
Nếu doanh nghiệp hoàn tất thủ tục chấm dứt và đóng mã số thuế, lệ phí môn bài và tiền chậm nộp sẽ không tiếp tục phát sinh đối với khoảng thời gian sau khi đã chấm dứt.
Ngược lại, nếu doanh nghiệp chỉ thông báo ngừng hoạt động nhưng không thực hiện thủ tục đóng mã số thuế, các nghĩa vụ và khoản nợ thuế vẫn có thể tồn tại, kéo dài qua năm này đến năm khác.
Như vậy, việc đóng cửa, không phát sinh doanh thu hoặc thông báo tạm ngừng chưa đồng nghĩa doanh nghiệp đã được “khai tử” về mặt pháp lý. Để chấm dứt hoàn toàn, doanh nghiệp phải hoàn thành các thủ tục với cả cơ quan thuế và cơ quan đăng ký kinh doanh.
Mã số thuế chưa chấm dứt không có nghĩa mặc nhiên phát sinh toàn bộ nghĩa vụ thuế
Làm rõ cách xác định nghĩa vụ của những doanh nghiệp đã ngừng hoạt động trong thời gian dài, ông Nguyễn Đức Huy, Phó Trưởng Ban Nghiệp vụ Thuế (Cục Thuế), khẳng định chiến dịch rà soát không làm phát sinh nghĩa vụ pháp lý mới đối với doanh nghiệp.
Theo ông Huy, khi xử lý từng trường hợp, cơ quan thuế tách bạch bốn nhóm nghĩa vụ doanh nghiệp có thể phải thực hiện.
Thứ nhất là những khoản nợ ngân sách nhà nước, gồm các khoản nợ thuế đã quá thời hạn nhưng chưa được nộp. Những khoản nợ này có thể đã tích tụ trong nhiều năm.
Thứ hai là tiền chậm nộp đối với các khoản nợ thuộc diện phải tính tiền chậm nộp. Theo chính sách hiện hành, mức tiền chậm nộp được tính bằng 0,03% mỗi ngày.
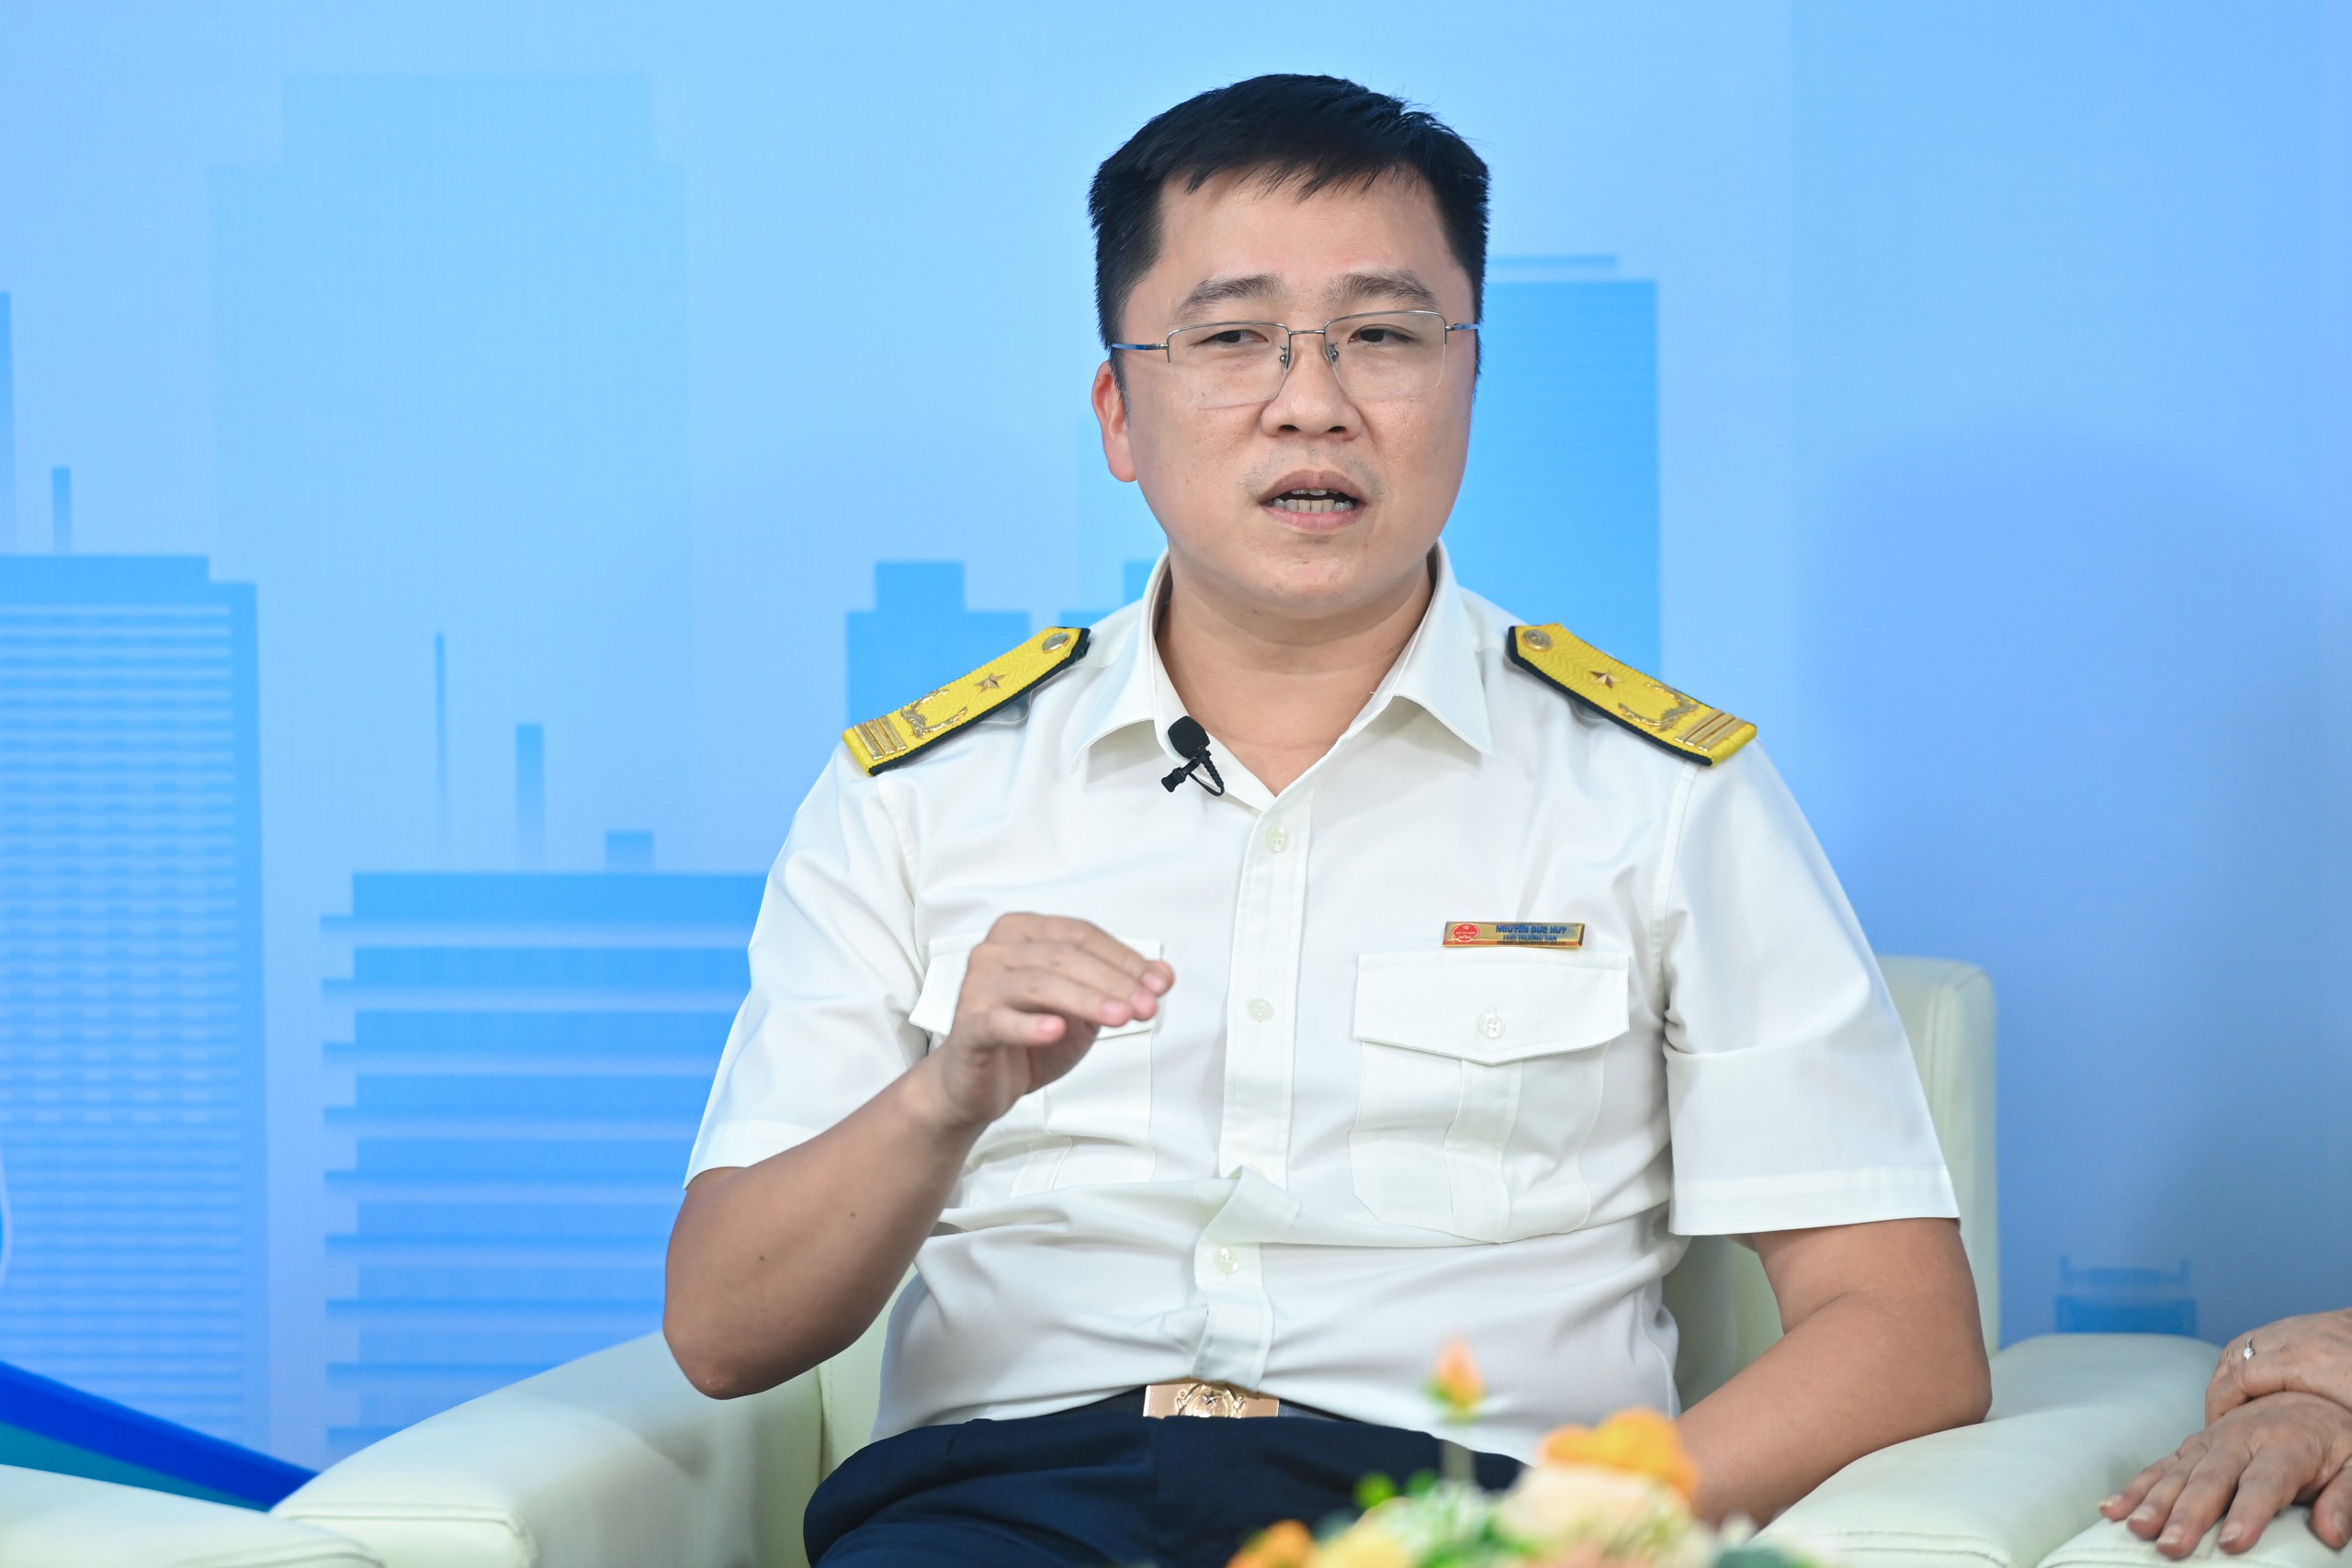
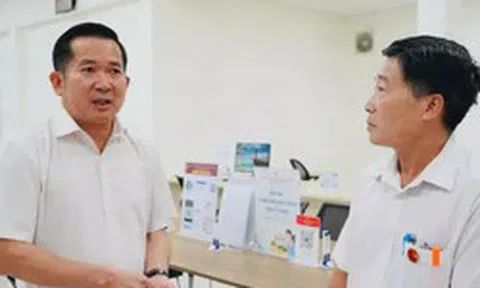
Ông Nguyễn Đức Huy, Phó Trưởng Ban Nghiệp vụ Thuế (Cục Thuế). Ảnh: Dân Trí
Thứ ba là nghĩa vụ liên quan đến hồ sơ khai thuế và hóa đơn. Tùy từng thời kỳ, doanh nghiệp có thể còn những vấn đề chưa được xử lý đối với hóa đơn mua từ cơ quan thuế, hóa đơn tự in hoặc hóa đơn điện tử.
Thứ tư là nghĩa vụ chấp hành quyết định xử phạt vi phạm hành chính nếu có. Việc xử phạt được xác định theo quy định áp dụng tại từng thời kỳ và thời hiệu xử phạt vi phạm hành chính.
Ông Huy cho biết việc xác định nghĩa vụ cụ thể phụ thuộc vào thời điểm doanh nghiệp ngừng hoạt động; doanh nghiệp có thông báo tạm ngừng hoặc làm thủ tục giải thể hay không; lịch sử khai thuế, sử dụng hóa đơn và dữ liệu quản lý thực tế.
“Có những trường hợp chúng tôi phải xác minh hơn 20 năm hoặc lâu hơn, nhưng cũng có trường hợp chỉ phát sinh trong vài tháng”, ông Huy cho biết.
Như vậy, việc mã số thuế chưa chấm dứt không đồng nghĩa doanh nghiệp mặc nhiên bị tính nghĩa vụ thuế cho toàn bộ khoảng thời gian ngừng hoạt động. Cơ quan thuế sẽ căn cứ hồ sơ, dữ liệu và lịch sử thực tế của từng doanh nghiệp để xác định các khoản còn phải xử lý.