“Sóng Cuối” và câu hỏi về chu kỳ mới của doanh nghiệp Việt
Ngày 7/10/2025, FTSE Russell công bố nâng hạng Việt Nam lên thị trường mới nổi thứ cấp, hiệu lực từ 21/9/2026. Ngân hàng Thế giới ước tính dòng vốn ngoại có thể đạt khoảng 5 tỷ USD ngắn hạn và lũy kế 25 tỷ USD đến năm 2030.
Nhưng nếu chỉ nhìn dòng tiền, sẽ bỏ sót câu hỏi quan trọng hơn: vì sao giai đoạn này khác những chu kỳ trước. Đó cũng là câu hỏi trung tâm của “Sóng Cuối” - cuốn sách phát hành gần như trùng thời điểm quyết định nâng hạng có hiệu lực.
Tác giả, ThS. Nguyễn Thế Trung, có gần hai mươi năm trong ngành tài chính: từ lĩnh vực ngân hàng, thị trường vốn - kết nối quỹ đầu tư quốc tế với doanh nghiệp Việt, tư vấn tái cấu trúc và IPO. Ông hiện là nhà sáng lập X5 Academy và FranchiseVN. Vị trí đó cho ông góc nhìn ít người có: ngồi ở cả hai đầu của cùng một giao dịch. Bài viết dưới đây tổng hợp bốn lập luận chính trong sách.
Chiếc đồng hồ nhân khẩu đã chạy hơn một thập kỷ
Đây là yếu tố ít xuất hiện trong các thảo luận về thị trường vốn, nhưng theo tác giả lại có tính quyết định dài hạn. Lịch sử Đông Á cho thấy một quy luật nhất quán. Nhật Bản đạt đỉnh dân số tuổi 18-55 vào thập niên 1980 với tỷ trọng 55-56%, đúng giai đoạn GDP tăng 4–5% mỗi năm; khi tỷ lệ này giảm còn 41,8% vào năm 2024, kinh tế rơi vào “hai thập kỷ mất mát” với tăng trưởng 0-1%. Trung Quốc rõ nét hơn cả: tỷ trọng 18-55 tăng từ 46% lên 63,4% trong ba thập kỷ 1980-2010 - đúng ba thập kỷ GDP tăng trung bình 10% mỗi năm; đến 2024 về khoảng 54,8% và tăng trưởng hạ cánh quanh 5%.
Còn Việt Nam? Theo Tổng cục Thống kê và UNFPA, chúng ta được dự báo sẽ thành nước có dân số già vào khoảng 2036 - 2039.
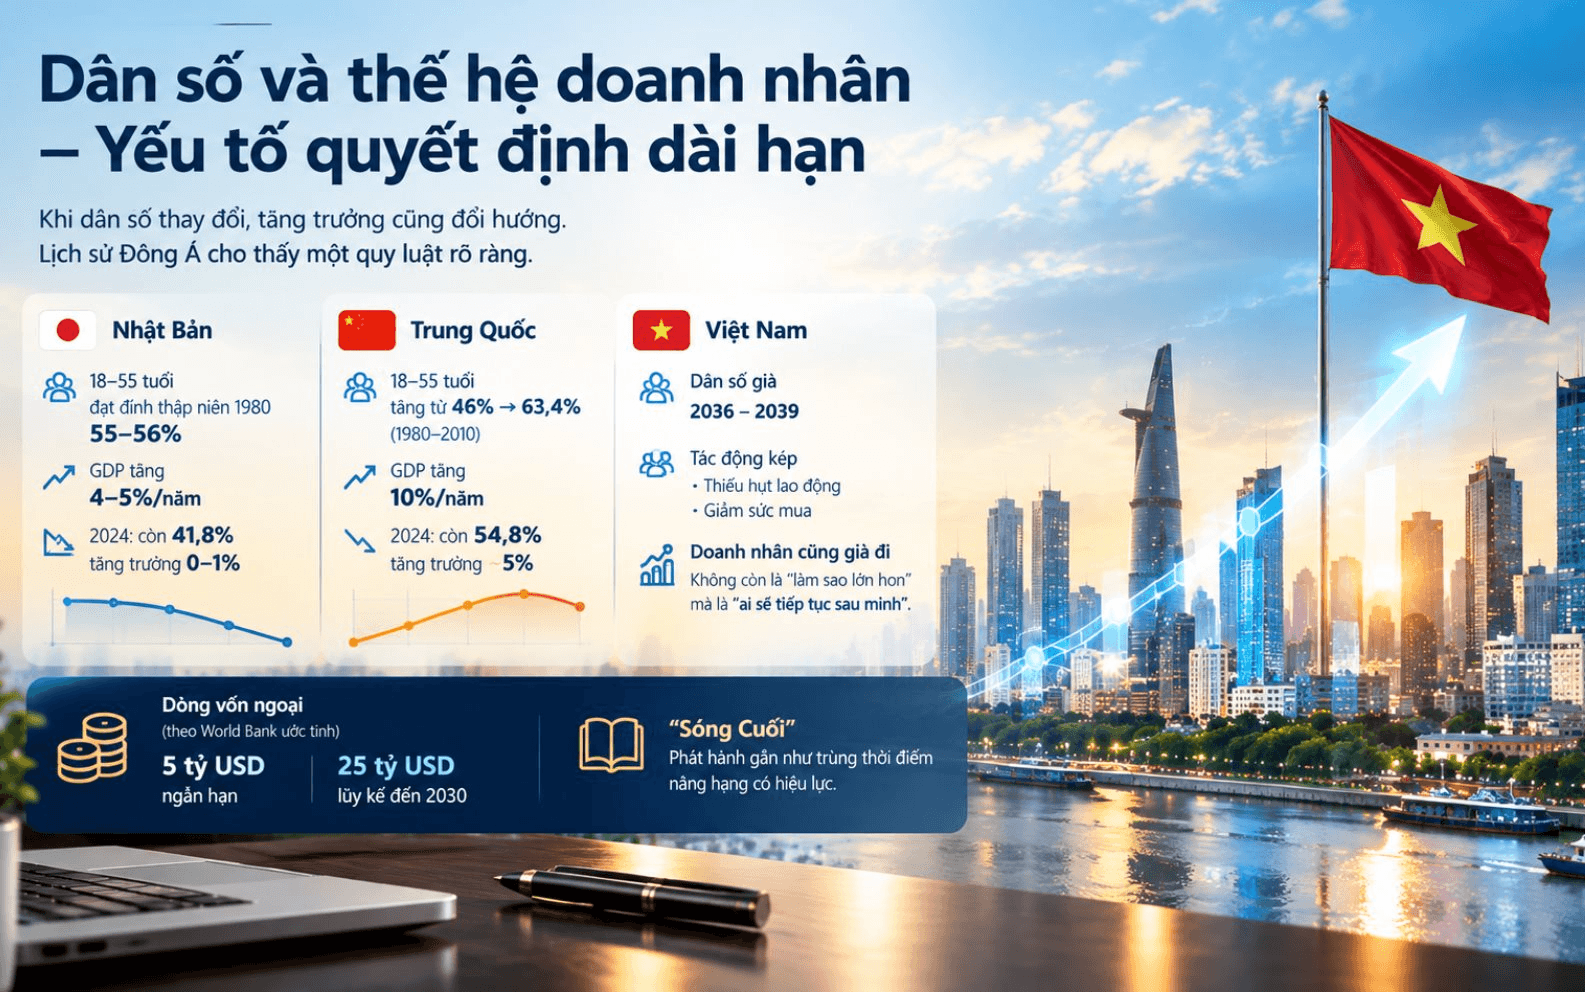
Tình hình dân số và ảnh hưởng dòng vốn ngoại
Hệ quả với doanh nghiệp có hai mặt. Sức mua và lao động giá rẻ sẽ không còn dồi dào. Và điều ít ai muốn đối diện: chính lực lượng doanh nhân cũng đang già đi cùng tháp dân số - nhiều người đã dành ba đến bốn thập kỷ gây dựng cơ nghiệp, và câu hỏi của họ không còn là “làm sao lớn hơn”, mà là “ai sẽ tiếp tục sau mình”.
Chu kỳ vốn: cánh cửa vừa mở, nhưng không mở mãi
Nâng hạng không tự động mang lại kết quả. Pakistan được MSCI nâng hạng tháng 5/2017; bốn năm sau nhà đầu tư ngoại rút ròng khoảng 1,4 tỷ USD và quốc gia này bị giáng trở lại nhóm cận biên. Argentina chỉ trụ được hai năm. Ngược lại, Kuwait đón khoảng 2,8 tỷ USD vốn thụ động sau nâng hạng năm 2020; Saudi Arabia ước tính đón khoảng 15 tỷ USD năm 2019.
Khác biệt nằm ở phía cung. Sàn HOSE hiện có chưa tới 400 doanh nghiệp niêm yết, so với 868 của Thái Lan và 956 của Indonesia. Dòng vốn sắp vào chưa từng lớn đến vậy, trong khi hàng hóa đủ chuẩn để hấp thụ lại chưa từng ít đến vậy.
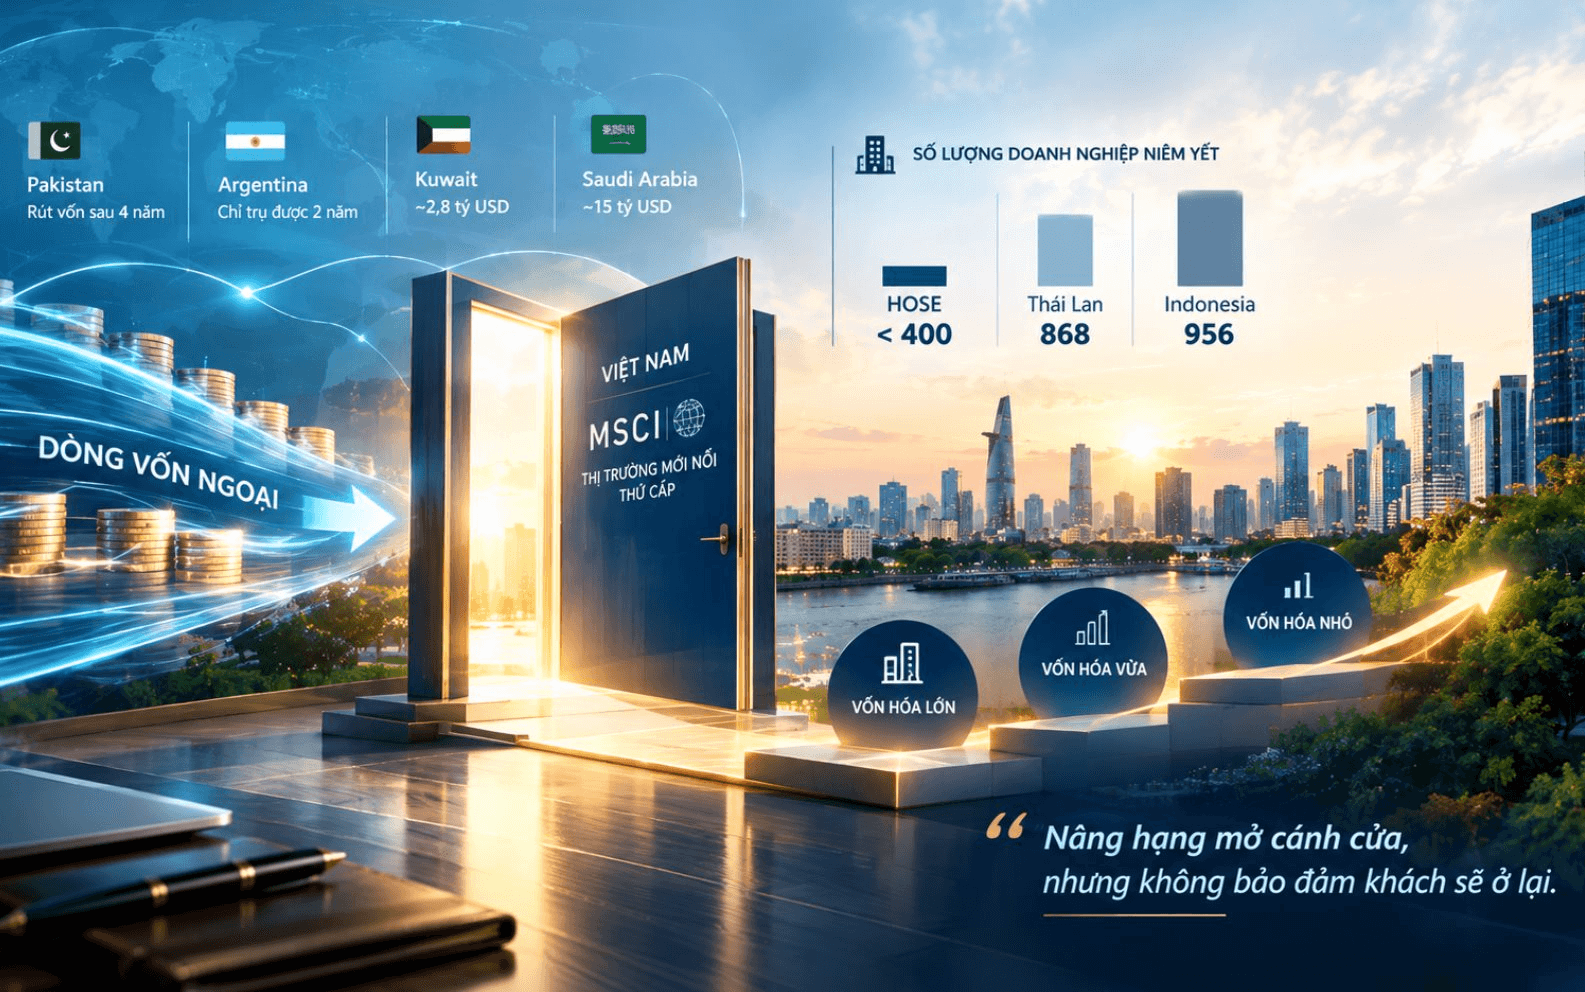
Tác động của chu kỳ vòng vốn ngoại
“Nâng hạng mở cánh cửa, nhưng không bảo đảm khách sẽ ở lại.”
Nhóm vốn hóa lớn hưởng dòng tiền trước. Nhưng kinh nghiệm các thị trường đi trước cho thấy sau lớp sóng đầu, dòng vốn chủ động lan sang nhóm vốn hóa vừa - nơi định giá còn rẻ và dư địa còn rộng. Đó là cánh cửa của doanh nghiệp quy mô trung bình, nếu kịp chuẩn bị.
Pháp lý: chuẩn mực đang siết lại
Luật Chứng khoán 2019 cùng Nghị định 155/2020/NĐ-CP (sửa đổi bởi Nghị định 245/2025/NĐ-CP) mới chỉ là mặt bằng khởi đầu. Khi thị trường được nâng hạng, IFRS và yêu cầu công bố thông tin theo hướng ESG sẽ dần thành bộ lọc tiếp theo.
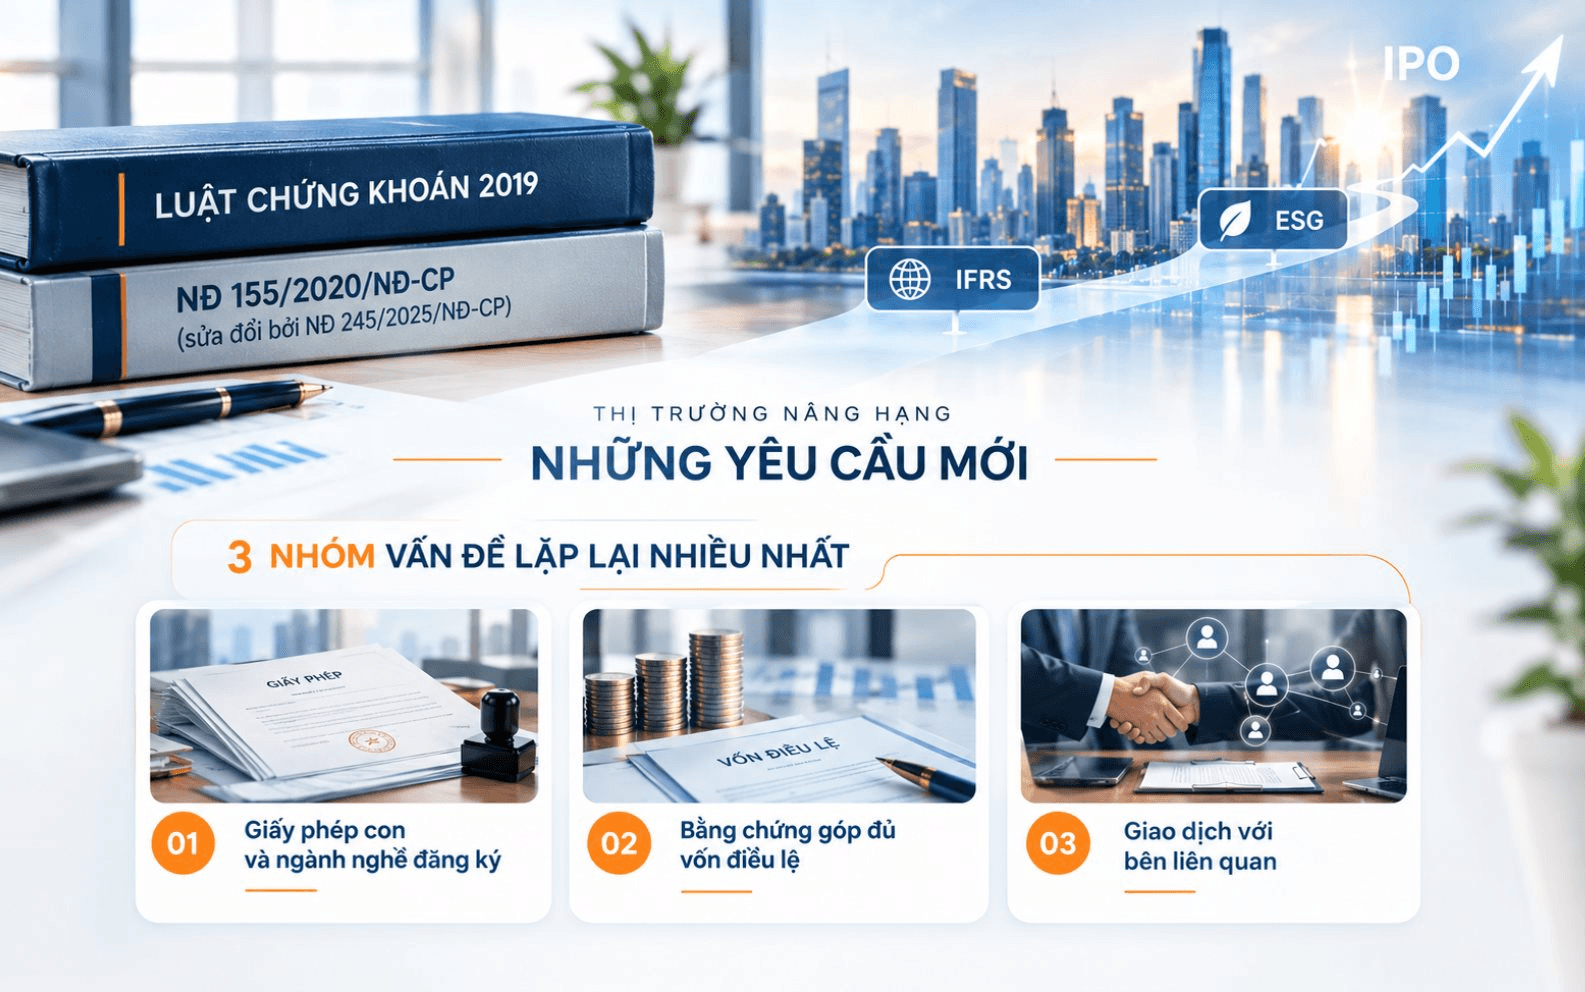
Thực tế, phần lớn kế hoạch IPO chậm tiến độ không vì doanh nghiệp yếu, mà vì những lỗ hổng tưởng chừng rất nhỏ. Tác giả chỉ ra ba nhóm vấn đề lặp lại nhiều: giấy phép con và ngành nghề đăng ký; bằng chứng góp đủ vốn điều lệ; và giao dịch với bên liên quan.
Điểm đáng lưu ý: đây là loại vấn đề không sửa được bằng tiền, chỉ sửa được bằng thời gian. Và thời gian là thứ mà một cửa sổ thị trường không cho thêm.
Tốc độ thay đổi “khủng khiếp” từ công nghệ đến kinh tế xã hội
Theo cuốn sách, trí tuệ nhân tạo đang thay đổi cách vận hành doanh nghiệp với tốc độ chưa từng có. Nhiều mảng tài chính, kế toán và quản trị có thể biến dạng chỉ trong vài năm — ngay cả người làm chuyên môn sâu cũng khó khẳng định nghề của mình còn nguyên hình dạng sau năm năm nữa.
Hệ quả là một cuộc chạy đua kép: vừa chuẩn hóa quản trị theo chuẩn thị trường vốn, vừa thích nghi với thay đổi công nghệ chưa có tiền lệ. Thế hệ doanh nhân 7X–8X có thể vẫn còn đủ năng lực và ảnh hưởng để dẫn dắt cả hai việc cùng lúc — nhưng khoảng thời gian ấy hữu hạn, và trùng khớp gần như chính xác với cửa sổ nâng hạng.
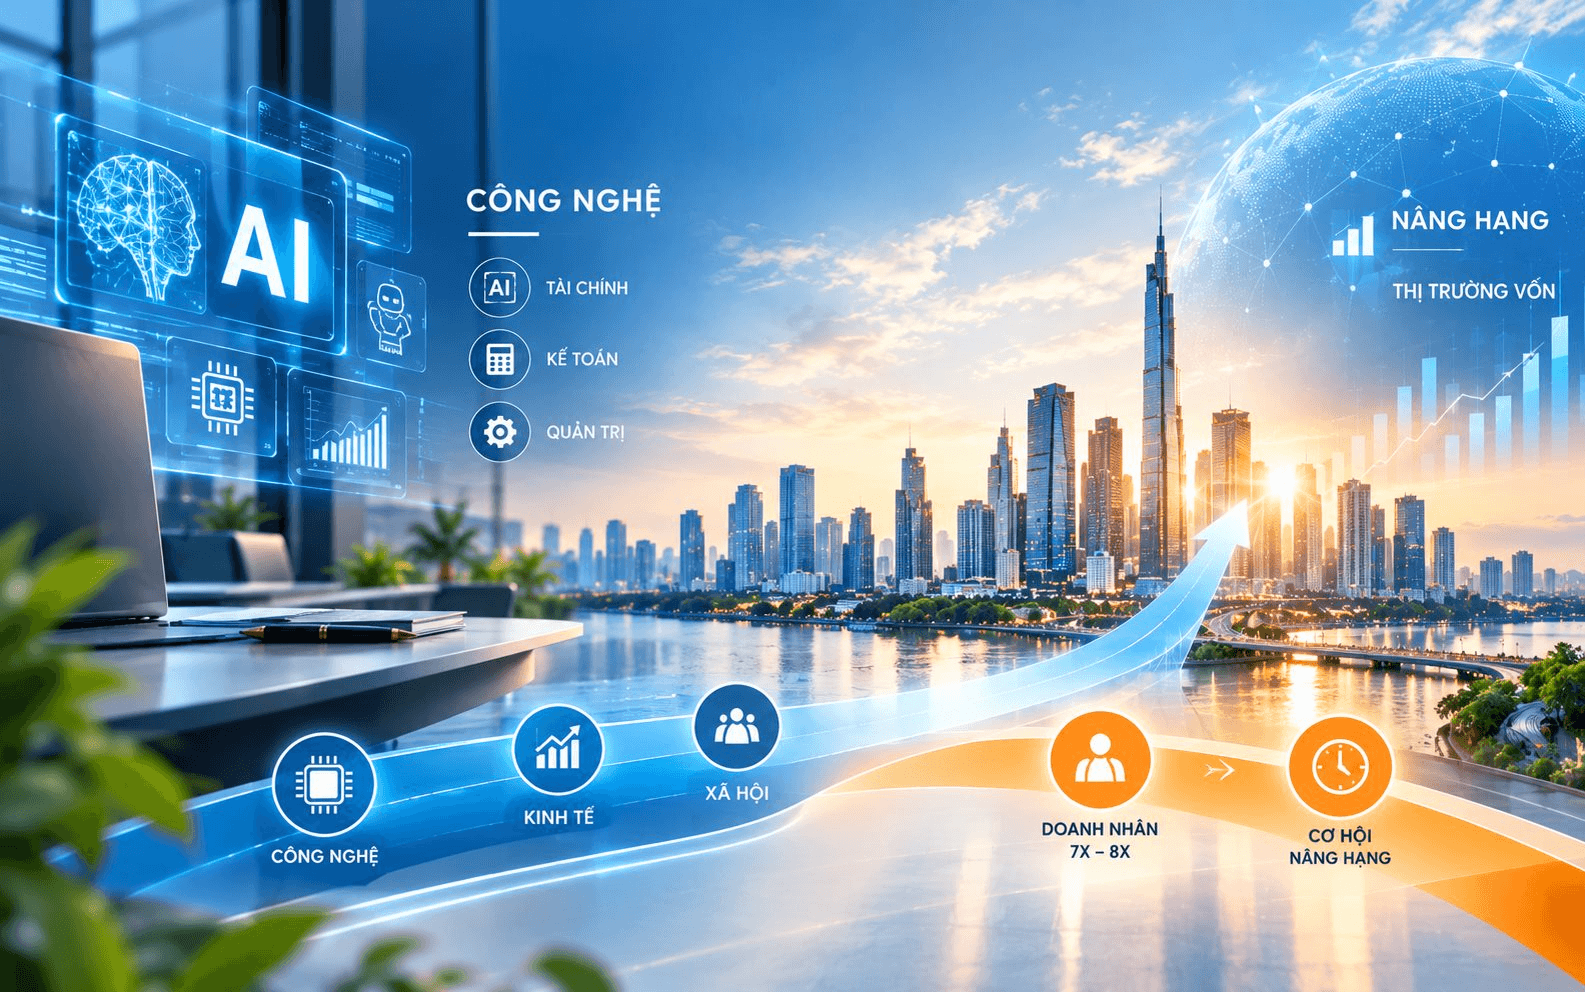
Tốc độ thay đổi “khủng khiếp” từ công nghệ đến kinh tế xã hội
Lộ trình 24 tháng
Bốn yếu tố trên độc lập nhau, nhưng đều đang đếm ngược và hội tụ vào cùng một khoảng thời gian. Theo tác giả “Sóng cuối”, với doanh nghiệp có nền tảng vận hành tương đối tốt, thời gian chuẩn bị điển hình để đạt chuẩn niêm yết là khoảng 24 tháng - đủ dài để chuẩn hóa pháp lý, kiểm toán, cấu trúc sở hữu và đội ngũ, nhưng đủ ngắn để không lỡ chu kỳ thị trường.
Theo tác giả, hãy bắt đầu tìm hiểu và lên kế hoạch từ việc cơ bản: nói chuyện với chuyên gia tư vấn. Vì lý do rất đơn giản là các chủ doanh nghiệp không thể có kinh nghiệm/ chuyên môn trong lĩnh vực hẹp này và rất dễ bị nhận thông tin không phù hợp. Làm việc với đúng chuyên gia sẽ tiết kiệm nhiều tháng tìm tòi và tránh gặp phải những sai lầm không đáng có.
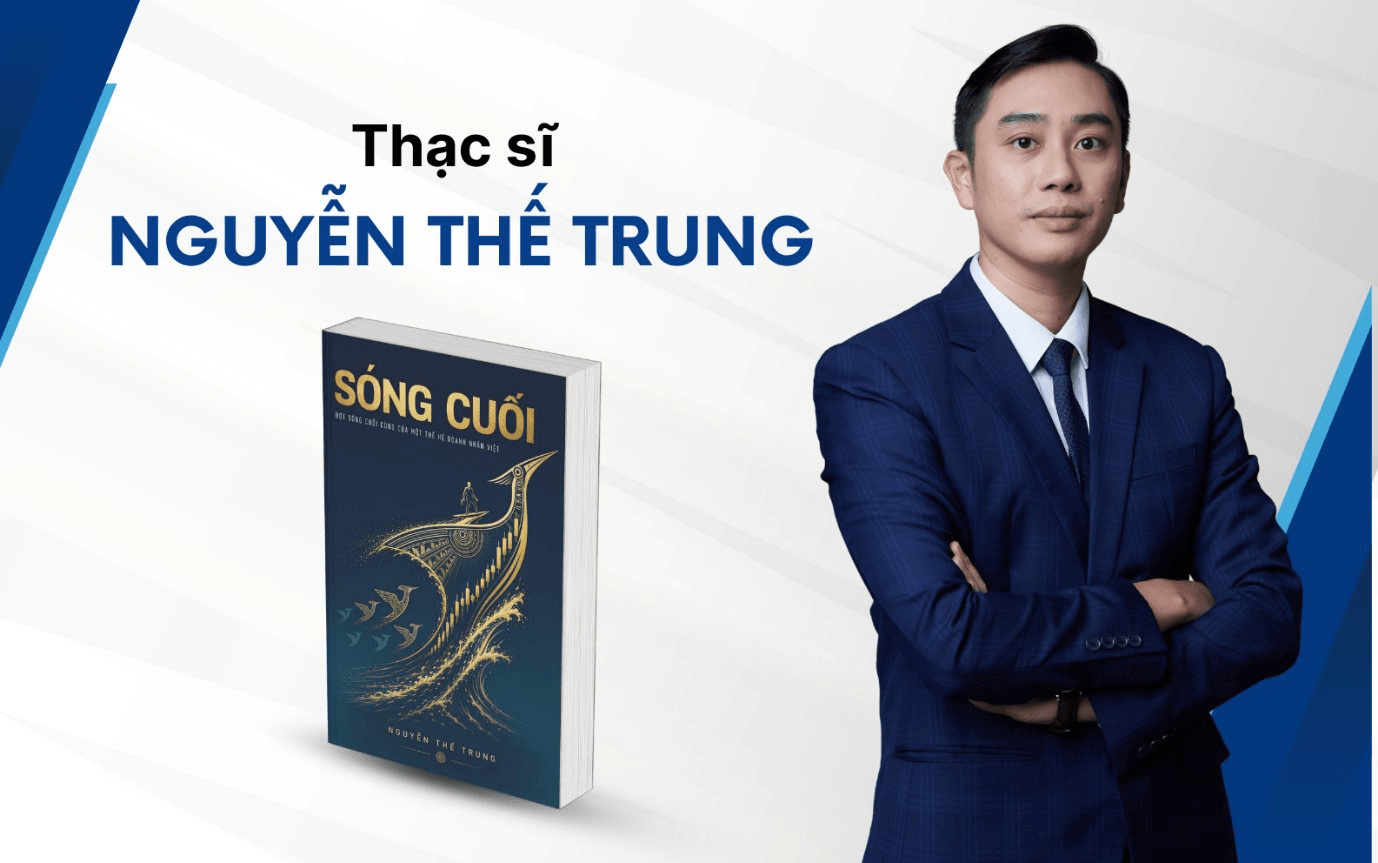
Tác giả, ThS. Nguyễn Thế Trung & Sách “Sóng Cuối”
Về cuốn sách “Sóng Cuối”
Gồm 14 chương, cuốn sách đi từ bức tranh nâng hạng thị trường đến phương pháp Lean IPO với bốn trụ cột - Mindset First, Market Attractiveness, Right Wave, Dream Team - và danh mục tám hạng mục doanh nghiệp phải chuyển hóa trước khi trở thành công ty đại chúng.
Bên cạnh đó là những chương hiếm khi xuất hiện trong tài liệu phổ thông: pháp lý IPO, kiểm toán, cách chọn công ty chứng khoán, cách các quỹ đầu tư thực sự đánh giá doanh nghiệp, quản lý gia sản và chuyển giao thế hệ - khép lại bằng lộ trình 24 tháng.
| |