Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas
Shopee vừa thông báo về việc cập nhật chính sách thuế đối với thu nhập phát sinh từ hoạt động Tiếp thị liên kết.
Cụ thể, từ ngày 1/10/2026, đối với Đối tác tham gia Chương trình dưới hình thức Cá nhân, Cá nhân kinh doanh hoặc Hộ kinh doanh, Shopee sẽ thực hiện khấu trừ thuế trên các khoản thu nhập kinh doanh từ hoạt động Tiếp thị liên kết với mức thuế suất 5% thuế thu nhập cá nhân và 5% thuế giá trị gia tăng.
Theo Shopee, việc thu mức phí trên áp dụng theo quy định pháp luật thuế hiện hành.
Tuy nhiên, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas phân tích, việc thu thuế của Shopee thu thuế 10% cũng đồng nghĩa đây là nghĩa vụ thuế cho thu nhập của cá nhân kinh doanh cung cấp dịch vụ quảng cáo số.
Nhưng theo hướng dẫn của Cục thuế, tiếp thị liên kết là hoạt động dịch vụ môi giới trực tuyến hưởng hoa hồng và áp dụng 2% thuế thu nhập cá nhân (và 5% thuế giá trị gia tăng cho hoạt động này), tức tổng nghĩa vụ thuế là 7%.
Theo chuyên gia, việc Shopee thu 10% không phân biệt tiền lương, tiền công hay dịch vụ, không biệt loại hình dịch vụ nào sẽ gây thiệt hại cho cả cá nhân không đăng ký kinh doanh và cá nhân có đăng ký kinh doanh.
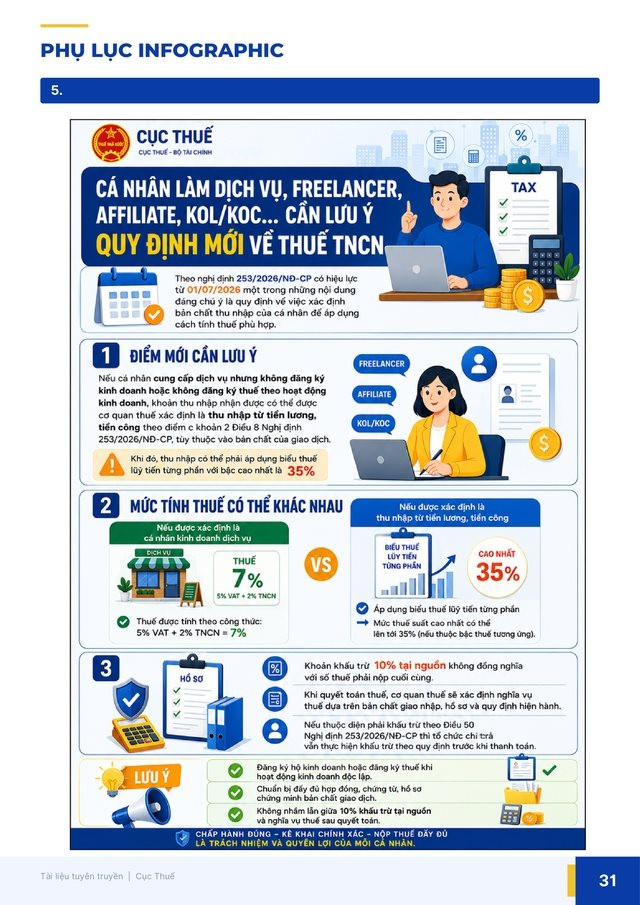
Hướng dẫn từ Cục Thuế
Với cá nhân không đăng ký kinh doanh, ông Tuấn cho biết, theo nghị định 253/2026/NĐ-CP có hiệu lực từ 01/07/2026, người làm tiếp thị liên kết sẽ được khấu trừ thuế thu nhập cá nhân 10% cho các khoản chi trả từ 5 triệu đồng/lần. Cuối năm, người nộp thuế sẽ tổng hợp các khoản thu nhập trong năm để quyết toán hàng năm theo biểu lũy tiến từ 5% đến 35%.
Tuy nhiên, việc Shopee thu thuế 10% của cá nhân kinh doanh, điều này sẽ gây khó khăn cho người nộp thuế khi quyết toán hàng năm. Bởi lẽ, khi quyết toán năm, khoản thuế đã được Shopee khấu trừ sẽ không được tính trong khoản giảm trừ của người nộp thuế, thậm chí người nộp thuế sẽ phải nộp thêm một lần tiền thuế nữa cho thu nhập tiền lương tiền công.
“Theo quy định, họ là cá nhân không đăng ký kinh doanh, phải kê khai, quyết toán thuế cho thu nhập tiền lương, tiền công. Trong khi, việc khấu trừ thuế 10% cho hoạt động quảng cáo số là thuộc nghĩa vụ thuế của cá nhân kinh doanh.
Cho dù để tránh nộp thuế hai lần cho một khoản thu nhập, người nộp thuế có thể bắt buộc phải đăng ký thuế cho hoạt động kinh doanh, thì nghĩa vụ thuế của cá nhân kinh doanh cũng chỉ được xác định từ thời điểm cá nhân đã hoàn tất đăng ký thuế cho hoạt động kinh doanh.
Trước thời điểm đó, họ phải thực hiện nghĩa vụ thuế hai lần cho một khoản thu nhập. Điều này đã đẩy người nộp thuế vào tình huống khó khăn, cũng như tạo nên sự bất hợp lý khi thực hiện chính sách thuế”, ông Tuấn phân tích.
Với cá nhân kinh doanh , chuyên gia cho biết Cục thuế hướng dẫn nghĩa vụ thuế cho hoạt động tiếp thị liên kết là 7%, bao gồm 5% thuế giá trị gia tăng và 2% thuế thu nhập cá nhân. Như vậy, việc thu thuế 10% của Shopee sẽ gây ra thiệt hại nghĩa vụ thuế, tương đương 3% cho người nộp thuế.
“Có thể, Shopee đã gặp khó khăn khi phân biệt các khoản thu nhập hay các loại dịch vụ để thực hiện nghĩa vụ thuế theo quy định hiện hành. Tuy nhiên, khi chính sách thuế chưa thay đổi, Shopee nên thực hiện theo các quy định hiện có. Các vướng mắc phát sinh trong quá trình thực hiện nghĩa vụ thuế cần được thông báo cho Cơ quan thuế hoặc Bộ tài chính để tháo gỡ, thay vì đẩy thế khó về cho đối tác”, ông Tuấn cho hay.