Thị trường chứng khoán Việt Nam đang chứng kiến một nghịch lý khi VN-Index vẫn đứng ở vùng điểm số cao so với lịch sử, nhưng phần lớn cổ phiếu của những doanh nghiệp trực tiếp kinh doanh trên thị trường chứng khoán lại không có được diễn biến tương xứng.
Theo thống kê tính từ phiên cuối cùng của năm 2025 đến hết phiên 11/11/2026, trong 35 cổ phiếu ngành chứng khoán được khảo sát, chỉ có 4 mã tăng giá, 1 mã đứng giá và tới 30 mã giảm giá. Tức gần 86% số cổ phiếu trong danh sách đã mất giá trị.
Mức giảm bình quân của nhóm đạt khoảng 18,26%. Đáng chú ý, có tới 16 mã giảm trên 20%, trong đó một số cổ phiếu mất hơn 30% giá trị.
Đà giảm không chỉ xuất hiện ở những cổ phiếu có quy mô nhỏ hoặc thanh khoản thấp. Nhiều tên tuổi lớn của ngành cũng ghi nhận mức giảm đáng kể.
SSI mất khoảng 15,01% từ đầu năm, MBS giảm 16,54%, VCI giảm 21,05%, VND giảm 21,18% và VIX giảm 26,51%. SHS mất 31,25%, FTS giảm 32,63%, trong khi VDS và DSC lần lượt giảm 35,30% và 34,48%.
Đáng chú ý nhất là APG, cổ phiếu giảm sâu nhất trong danh sách khảo sát, với mức mất giá khoảng 63,25%. CSI cũng giảm hơn 52%.
Như vậy, ngay cả những doanh nghiệp có thương hiệu và vị thế đáng kể trong ngành cũng chưa thể tạo ra sự miễn nhiễm trước xu hướng điều chỉnh của cổ phiếu chứng khoán.
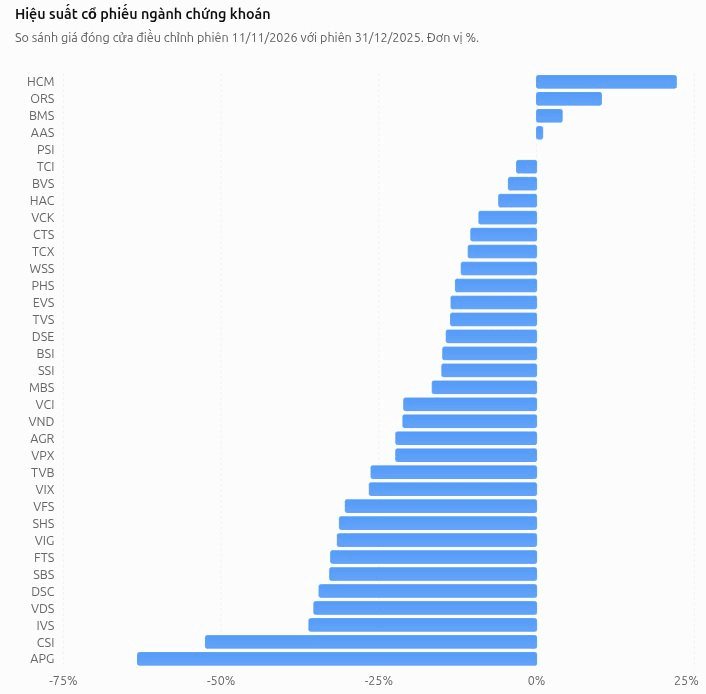
Ở chiều ngược lại, HCM tăng hơn 22% là một diễn biến đáng chú ý. Sự phân hóa này cho thấy nhà đầu tư không còn mua đồng loạt cổ phiếu chứng khoán theo kỳ vọng chung về ngành, mà ngày càng có sự chọn lọc giữa từng doanh nghiệp.
VN-Index được nâng đỡ bởi những cổ phiếu vốn hóa lớn
Một trong những nguyên nhân khiến diễn biến của VN-Index và phần lớn cổ phiếu trên thị trường có thể trái ngược nằm ở phương pháp tính chỉ số.
VN-Index là chỉ số tính theo vốn hóa thị trường. Do đó, những cổ phiếu có quy mô vốn hóa lớn có ảnh hưởng đáng kể đến điểm số chung. Khi một vài cổ phiếu trụ tăng mạnh, chỉ số vẫn có thể duy trì sắc xanh dù hàng trăm cổ phiếu khác giảm giá.
Diễn biến phiên 11/11 là một ví dụ. Kết thúc phiên giao dịch, VN-Index tăng 3,83 điểm, tương ứng 0,22%, lên 1.746,90 điểm. Tuy nhiên, trên HoSE có 155 mã giảm giá, trong khi chỉ có 136 mã tăng giá. VIC là cổ phiếu đóng góp tích cực nổi bật cho chỉ số, với mức đóng góp khoảng 5,21 điểm, lớn hơn mức tăng ròng của toàn bộ VN-Index.
Đây cũng là lý do nhà đầu tư không nên chỉ nhìn vào điểm số VN-Index để đánh giá sức khỏe của toàn bộ thị trường. Độ rộng, mức độ phân hóa và hiệu suất của từng nhóm cổ phiếu mới phản ánh rõ hơn trạng thái của dòng tiền.
Thanh khoản sụt giảm, cạnh tranh khốc liệt
Một nguyên nhân quan trọng khác nằm ở chính hoạt động kinh doanh của các công ty chứng khoán. Trong nhiều năm, cổ phiếu chứng khoán thường được xem là nhóm hưởng lợi trực tiếp khi thị trường sôi động. Thanh khoản tăng giúp doanh thu môi giới cải thiện, nhu cầu vay margin tăng và hoạt động tự doanh có thêm cơ hội tạo lợi nhuận. Nhưng khi thanh khoản suy giảm, mô hình kinh doanh này cũng chịu sức ép.
Giá trị giao dịch bình quân trên ba sàn trong quý 3/2026 chỉ đạt khoảng 18.625 tỷ đồng/phiên, giảm 58% so với cùng kỳ năm trước và giảm 23% so với quý 2.Tổng lợi nhuận trước thuế của 81 công ty chứng khoán đã công bố báo cáo quý 3 đạt khoảng 11.000 tỷ đồng, giảm 42% so với cùng kỳ và gần 28% so với quý trước, trong đó có 23 công ty báo lỗ.
Đây là sự tương phản đáng kể so với kỳ vọng thường thấy dành cho nhóm cổ phiếu chứng khoán khi thị trường duy trì mặt bằng điểm số cao.
Khi giá trị giao dịch giảm, doanh thu môi giới và hiệu quả khai thác khách hàng chịu áp lực. Hoạt động tự doanh cũng trở nên khó dự báo hơn, bởi kết quả phụ thuộc nhiều vào diễn biến danh mục đầu tư và biến động giá tài sản tài chính.
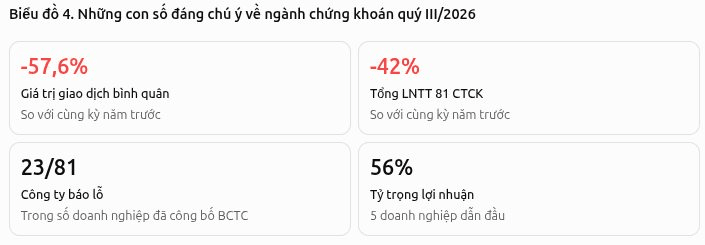
Bức tranh kinh doanh quý 3/2026 cũng cho thấy lợi nhuận đang tập trung vào một số doanh nghiệp lớn. Tỷ trọng lợi nhuận của 5 doanh nghiệp dẫn đầu lên tới khoảng 56% lãi toàn ngành..
Sự tập trung lợi nhuận này phản ánh một thực tế khi ngành chứng khoán đang có sự phân hóa ngày càng mạnh về quy mô vốn, năng lực cho vay, thị phần môi giới và khả năng khai thác các mảng kinh doanh.
Trong bối cảnh cạnh tranh ngày càng quyết liệt, lợi thế không còn đơn thuần nằm ở việc thị trường tăng hay giảm, mà còn phụ thuộc vào năng lực tài chính và chiến lược kinh doanh của từng doanh nghiệp.
Một số công ty có thể tận dụng quy mô vốn lớn để mở rộng dư nợ margin, phát triển ngân hàng đầu tư, tư vấn phát hành và các sản phẩm tài chính mới. Ngược lại, những doanh nghiệp phụ thuộc nhiều vào môi giới hoặc tự doanh sẽ dễ chịu tác động khi thanh khoản suy yếu.
Thị trường chứng khoán Việt Nam vẫn đang đứng ở mặt bằng điểm số cao so với nhiều giai đoạn trước đây. Tuy nhiên, diễn biến của nhóm cổ phiếu chứng khoán cho thấy dòng tiền không còn vận động đồng đều. Việc hầu hết cổ phiếu trong nhóm giảm giá từ đầu năm, trong đó nhiều mã mất trên 20%, là một tín hiệu đáng chú ý về mức độ phân hóa của thị trường.
Với nhà đầu tư, câu chuyện không còn đơn giản là VN-Index đang ở 1.700 hay 1.800 điểm, mà là doanh nghiệp nào thực sự có khả năng chuyển hóa quy mô thị trường thành lợi nhuận, duy trì thị phần và tạo ra tăng trưởng bền vững.
Với các công ty chứng khoán, bài toán cũng đã thay đổi. Trong một thị trường mà thanh khoản không còn là động lực đủ mạnh để nâng đỡ tất cả, lợi thế về vốn, công nghệ, hệ sinh thái khách hàng và khả năng đa dạng hóa nguồn thu sẽ quyết định doanh nghiệp nào có thể vượt lên.