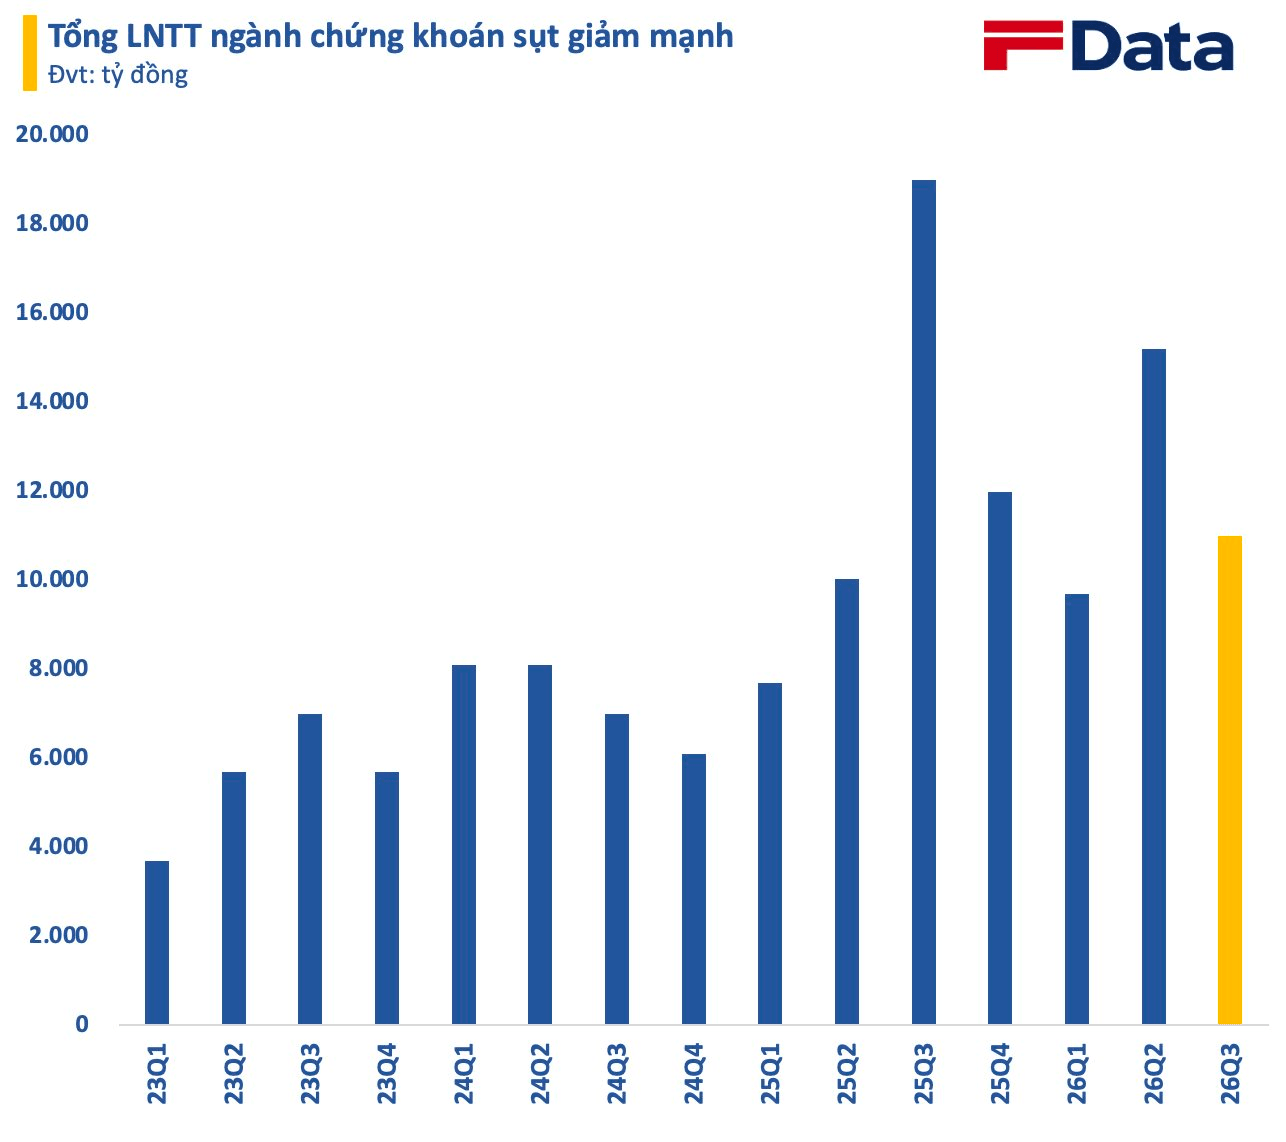
Thị trường biến động không thật sự thuận lợi trong quý 3/2026, thanh khoản hạn chế, mảng môi giới và tự doanh tại nhiều công ty chứng khoán gặp khó khăn. Điều này đã kéo tụt lợi nhuận chung toàn ngành về mức 11.000 tỷ đồng, giảm 42% so với cùng kỳ năm ngoái và thấp hơn gần 28% so với quý liền trước.
Trong quý 3 vừa qua, giao dịch trên thị trường chứng khoán rất ảm đạm, thanh khoản khớp lệnh bình quân trên HoSE chỉ còn khoảng 13.000-14.000 tỷ đồng/phiên, giảm hơn một nửa so với cùng kỳ năm ngoái. VN-Index có nhiều biến động khó lường trước khi kết thúc quý với mức giảm gần 5%.
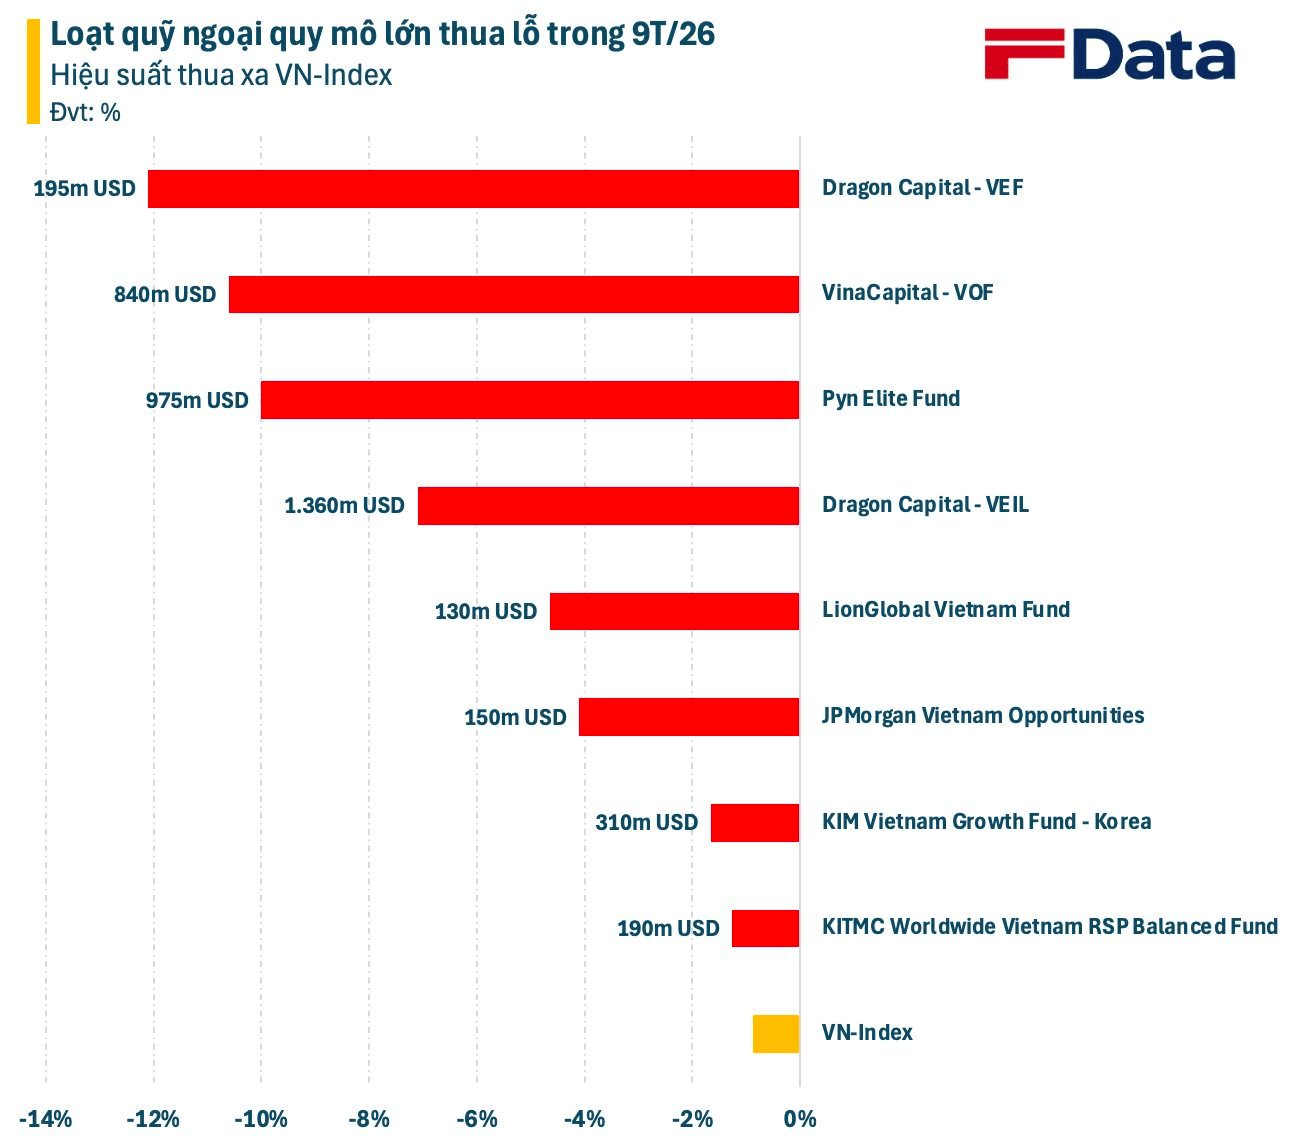
Thị trường khó lường, nhà đầu tư thua lỗ dù VN-Index gần như đi ngang về mặt điểm số sau 9 tháng đầu năm. Không chỉ các tài khoản cá nhân nhỏ lẻ, nhiều quỹ ngoại quy mô hàng trăm triệu đến cả tỷ USD cũng ghi nhận hiệu suất âm, thua xa VN-Index.
Không riêng nhà đầu tư, tự doanh các CTCK cũng “đau đầu” với biến động khó đoán của thị trường. Riêng trong quý 3, nhiều CTCK thậm chí báo lỗ tự doanh. Còn với mảng môi giới, miếng bánh đã mỏng nay càng mỏng thêm khi thanh khoản bị thu hẹp.
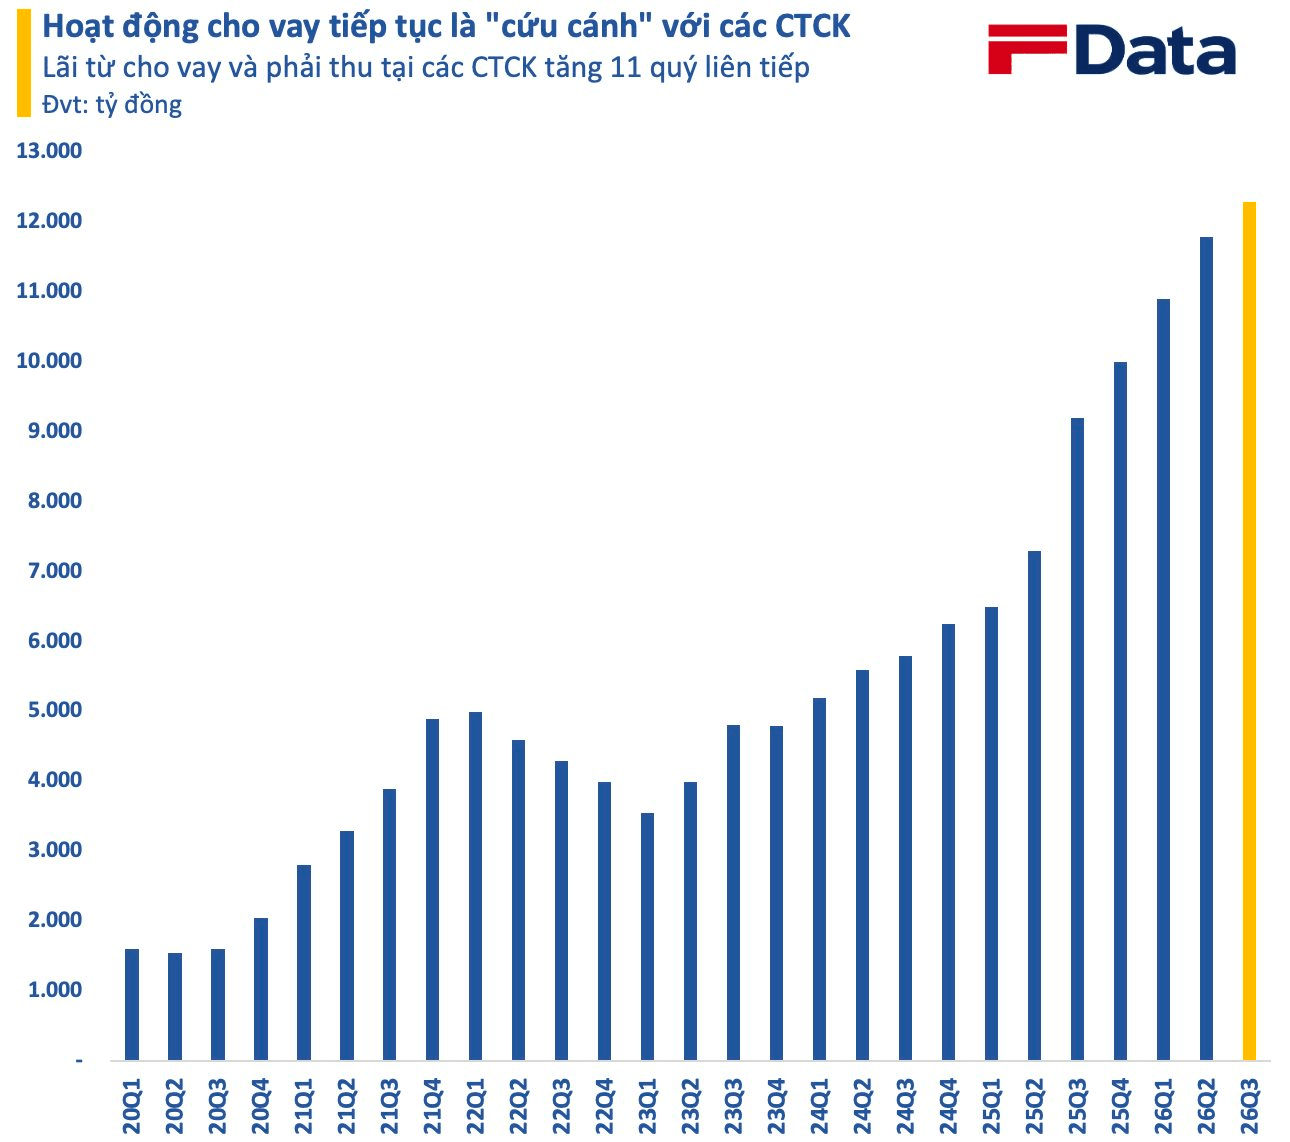
Trong bối cảnh đó, hoạt động cho vay là “cứu cánh” với các CTCK. Tổng lãi từ cho vay và phải thu toàn ngành tiếp tục tăng quý thứ 11 liên tiếp, đạt 12.300 tỷ đồng trong quý 3/2026, tăng 34% so với cùng kỳ và cao hơn 4% so với quý liền trước. Đây là con số kỷ lục mà hoạt động cho vay mang lại cho các CTCK.
Có 2 nguyên nhân chính dẫn đến kết quả trên. Đầu tiên là dư nợ cho vay toàn thị trường tiếp tục tăng lên mức 455.000 tỷ đồng (margin chiếm 440.000 tỷ đồng), cao nhất từ trước đến nay. Quy mô cho vay của các CTCK đã tăng 14 quý liên tiếp. Bên cạnh đó, mặt bằng lãi suất ở mức cao cũng làm gia tăng giá trị cho nguồn thu từ mảng cho vay.
Cần phải lưu ý rằng, lãi từ cho vay và phải thu không phải là lãi ròng từ hoạt động cho vay bởi các CTCK vẫn phải chịu một khoản chi phí nhất định cho mảng này. Rất khó có thể bóc tách chính xác chi phí lãi vay phục vụ hoạt động cho vay với các hoạt động khác. Tuy nhiên, không thể phủ nhận vai trò ngày càng quan trọng của hoạt động đối với các CTCK.
Nguồn thu từ hoạt đồng này tại các CTCK khá ổn định bất chấp thị trường biến động khó lường, một phần do xu hướng “ngân hàng hoá” đang diễn ra rầm rộ trong ngành chứng khoán. Với mức độ linh hoạt cao, hoạt động “repo” trở thành một trong những đầu ra tín dụng hiệu quả cho các ngân hàng. Nhu cầu này thường ít chịu ảnh hưởng bởi biến động thị trường.
Sự phân hoá ngày càng rõ rệt giữa các CTCK
Đáng chú ý, nguồn thu từ cho vay có sự phân hoá rõ rệt giữa các CTCK. Nhóm có ngân hàng hậu thuẫn có sự tăng trưởng rõ rệt về nguồn thu từ cho vay, với một số đại diện tiêu biểu như TCBS, VPBankS, ACBS… Đặc biệt là TCBS, CTCK này có lãi từ cho vay và phải thu tăng 7 quý liên tiếp qua đó lập kỷ lục hơn 1.500 tỷ đồng.
Ở top phía sau, HDS đang bứt phá mạnh mẽ cùng với quy mô cho vay tăng vọt. Trong quý 3, CTCK thu hơn 215 tỷ từ lãi cho vay và phải thu, nằm trong top 20 cái tên có nguồn thu này lớn nhất ngành. Tính đến cuối quý 3, dư nợ cho vay tại HDS đã vượt 10.000 tỷ đồng, gấp 10 lần thời điểm đầu năm. Đây là một đại diện rất đáng chú ý trong nhóm CTCK có ngân hàng đứng sau.
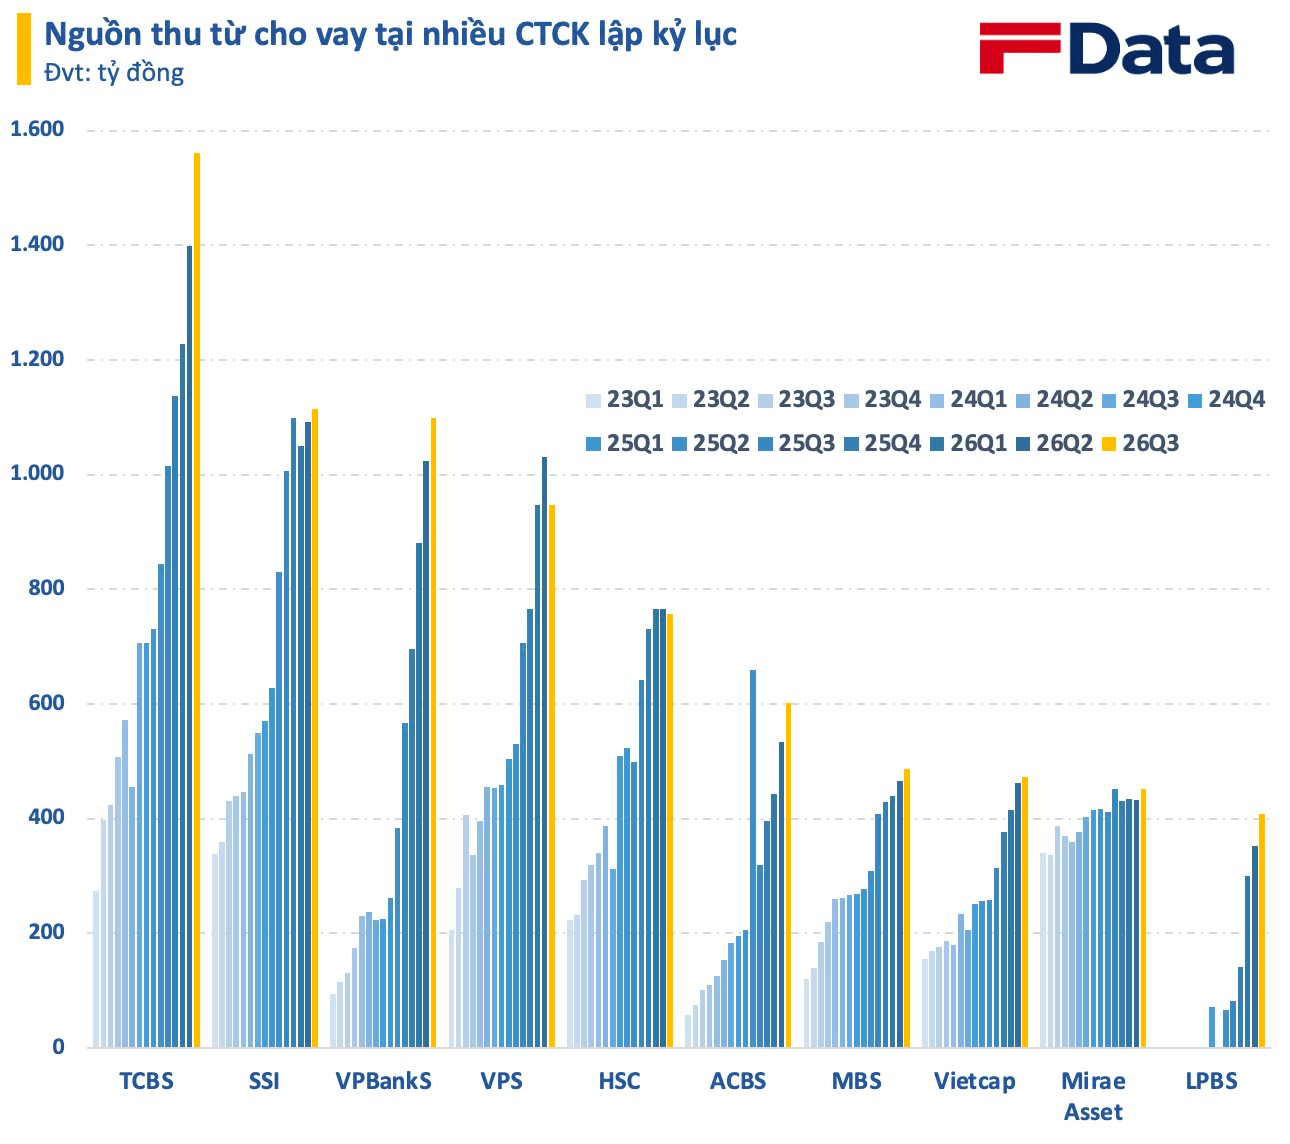
Trong quý 3, toàn ngành có 3 CTCK thu hơn nghìn tỷ từ mảng cho vay là TCBS, SSI, VPBankS. Con số này ít hơn so với quý trước do sự hụt hơi của VPS. VPBankS sau 7 quý tăng trưởng liên tiếp đã áp sát SSI để cạnh tranh cho vị trí số 2. Thời điểm cuối quý 3, dư nợ cho vay tại VPBankS đã lần đầu tiên kể từ khi hoạt động vượt qua SSI.
Nhìn chung, nguồn thu từ hoạt động cho vay tại các CTCK có sự đồng pha rõ rệt giữa với quy mô dư nợ. Do đó, năng lực vốn ngày càng đóng vai trò quan trọng. Điều này cũng lý giải cho làn sóng tăng vốn diễn ra mạnh mẽ trên nhóm CTCK. Liên tục các đợt huy động vốn thông qua chào bán, phát hành, trái phiếu được các CTCK triển khai để bổ sung nguồn lực cho vay. Trong cuộc đua này, rõ ràng lợi thế đang nghiêng về phía nhóm có ngân hàng đứng sau.