Theo Bộ Tài chính, tính đến ngày 23-10, cả nước có hơn 2,5 triệu người nộp thuế thuộc trạng thái 03 và 06. Trong đó, khoảng 643.000 trường hợp ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03); gần 1,88 triệu trường hợp không còn hoạt động tại địa chỉ đã đăng ký (trạng thái 06). Đối tượng bao gồm doanh nghiệp, tổ chức, chi nhánh, hộ và cá nhân kinh doanh.
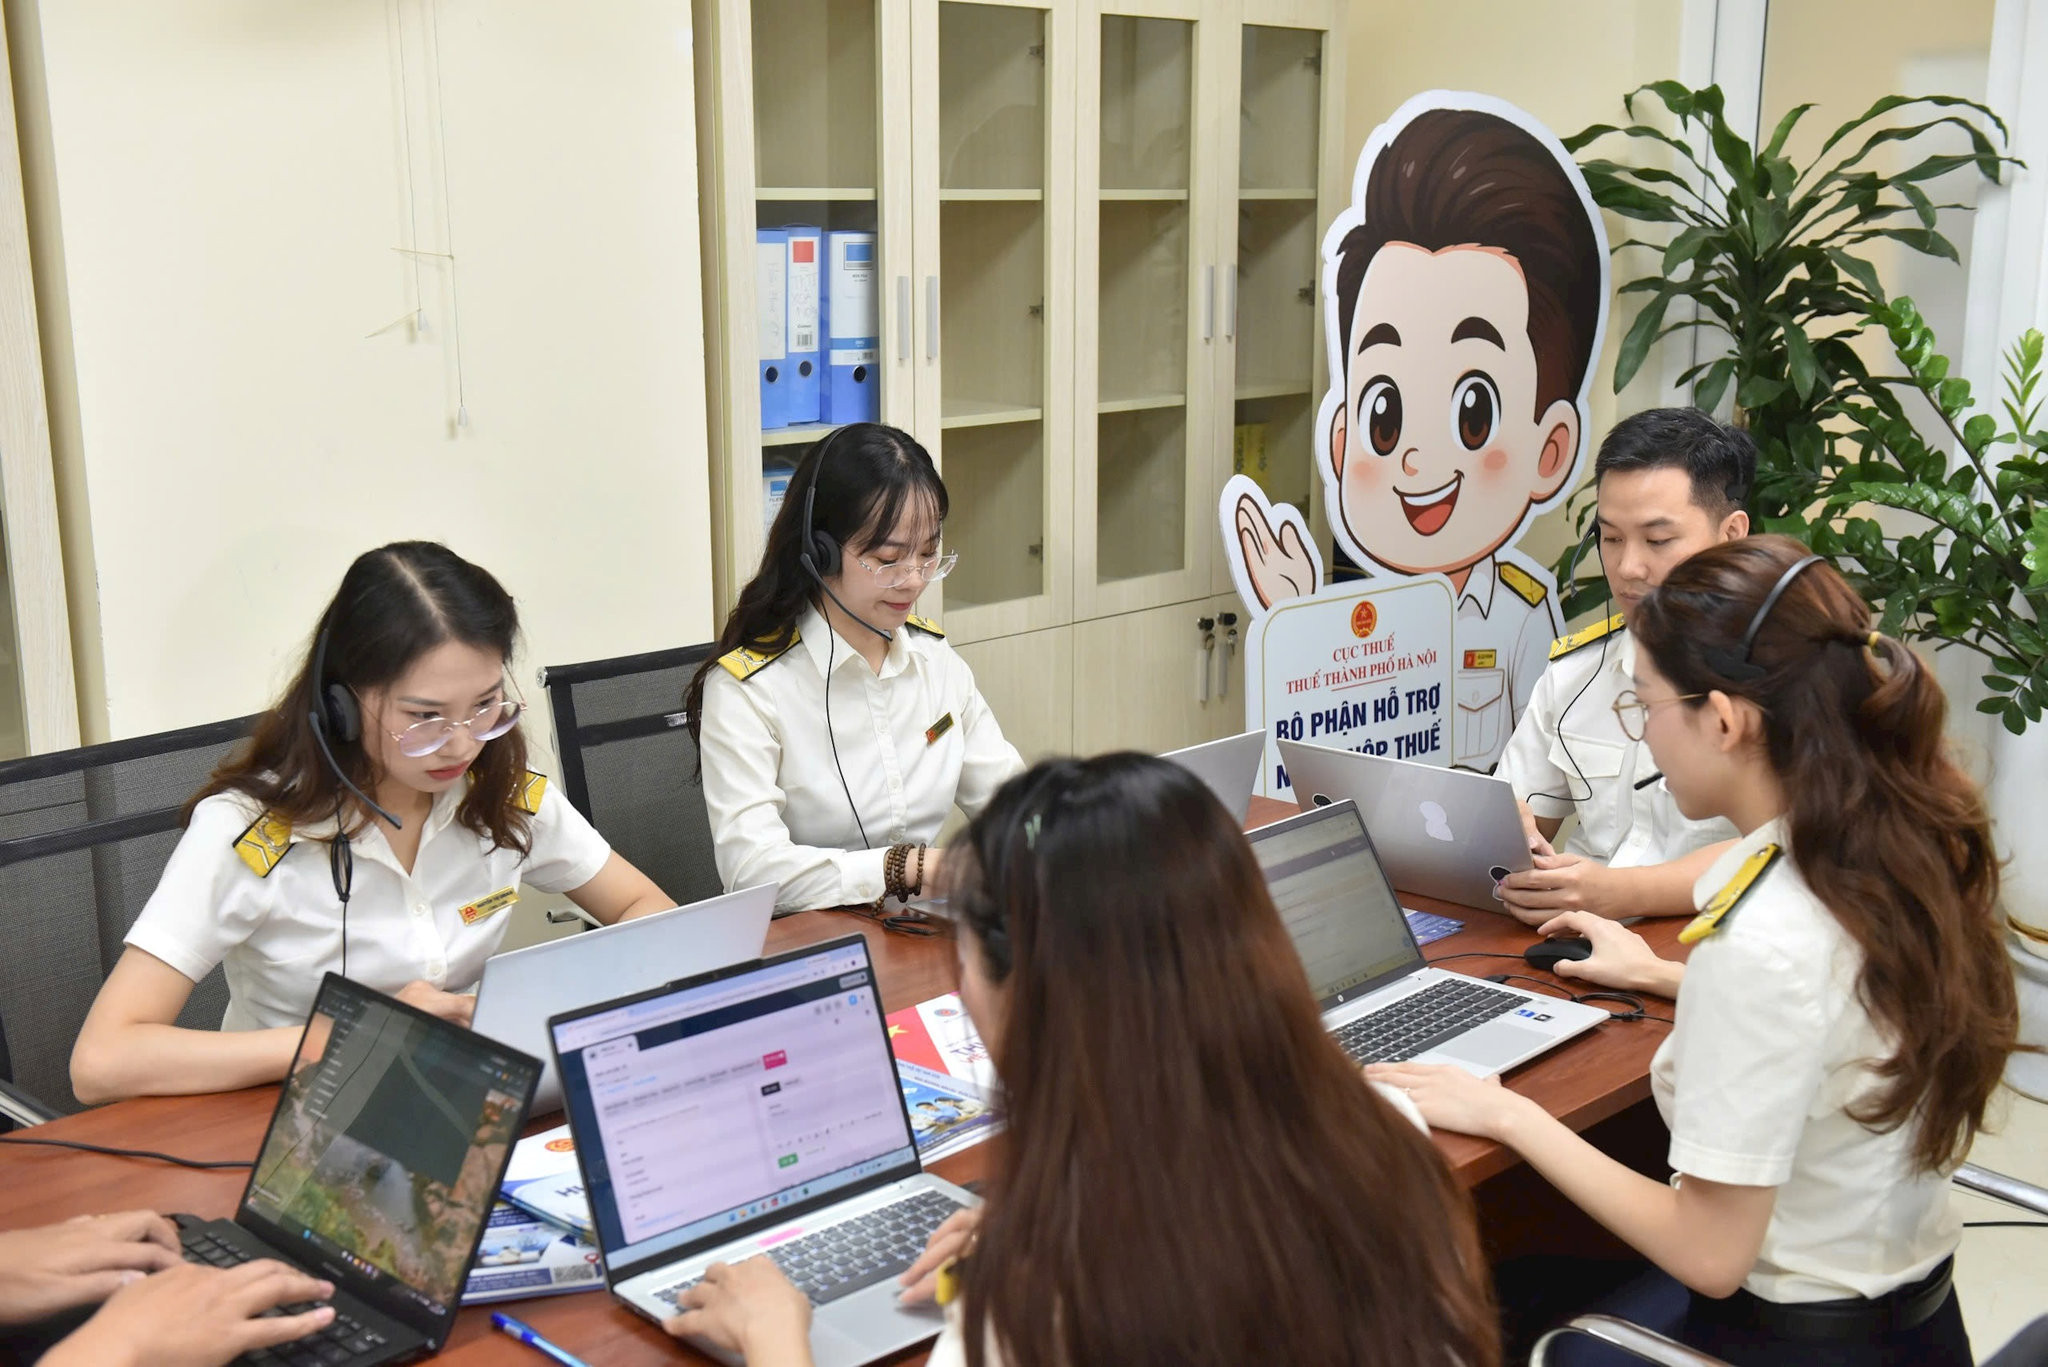
Cán bộ thuế Hà Nội trực tổng đài hỗ trợ người nộp thuế. Ảnh: PV
Đáng chú ý, dù từ đầu năm đến nay, cơ quan thuế đã đóng mã số thuế cho 777.835 trường hợp, số lượng người nộp thuế phát sinh tình trạng không hoạt động tại địa chỉ đăng ký vẫn lớn hơn tốc độ xử lý. Điều này cho thấy khối lượng hồ sơ tồn đọng vẫn rất lớn, trong khi việc rà soát, chuẩn hóa dữ liệu và xử lý các trường hợp bỏ địa chỉ kinh doanh tiếp tục đặt ra áp lực cho cơ quan quản lý.
Tại hồ sơ dự thảo Nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ thuế, Bộ Tài chính cho biết, một trong những nguyên nhân khiến nhiều trường hợp chưa thể chấm dứt hiệu lực mã số thuế là phải hoàn thành đồng thời nhiều nghĩa vụ, trong đó có việc bổ sung các hồ sơ khai thuế còn thiếu.
Thực tế, không ít doanh nghiệp đã ngừng kinh doanh trong thời gian dài, không phát sinh doanh thu, hoạt động hay nghĩa vụ thuế nhưng vẫn còn hồ sơ khai thuế quá hạn. Khi quay lại thực hiện thủ tục chấm dứt mã số thuế, người nộp thuế phải khắc phục hàng loạt vi phạm thủ tục khai thuế, khiến tổng số tiền phạt có thể tăng lên đáng kể. Đây là một trong những rào cản khiến nhiều trường hợp tiếp tục trì hoãn việc hoàn tất thủ tục.
Để tháo gỡ vướng mắc, Bộ Tài chính đề xuất cơ chế xử phạt đặc thù đối với hành vi chậm nộp hồ sơ khai thuế. Theo đó, doanh nghiệp, tổ chức nộp đầy đủ hồ sơ khai thuế còn thiếu sẽ được áp dụng mức phạt bằng 30%, 50% hoặc 70% mức phạt theo quy định, tùy thuộc thời điểm hoàn thành nghĩa vụ.
Cụ thể, nếu hoàn thành việc bổ sung hồ sơ khai thuế từ khi Nghị quyết có hiệu lực đến hết ngày 30-6-2027, người nộp thuế chỉ phải nộp 30% mức phạt theo quy định hiện hành, tương đương được giảm 70%. Với giai đoạn từ ngày 1-7 đến 31-12-2027, mức phạt phải nộp bằng 50%; từ ngày 1-1 đến 30-6-2028, mức phạt bằng 70%.
Việc thiết kế mức xử phạt theo lộ trình được Bộ Tài chính lý giải nhằm khuyến khích người nộp thuế chủ động khắc phục vi phạm càng sớm càng tốt, thay vì chờ đến cuối thời hạn chính sách mới thực hiện. Sau thời gian Nghị quyết có hiệu lực, các trường hợp vi phạm tiếp tục bị xử phạt theo quy định pháp luật hiện hành.
Đáng lưu ý, chính sách giảm phạt không đồng nghĩa với miễn nghĩa vụ thuế hoặc xóa bỏ trách nhiệm pháp lý. Cơ chế này chỉ điều chỉnh mức xử phạt đối với hành vi vi phạm thủ tục khai thuế trong phạm vi, đối tượng và thời hạn được quy định; không áp dụng để miễn trách nhiệm đối với hành vi trốn thuế, gian lận thuế hoặc sử dụng hóa đơn, chứng từ không hợp pháp.