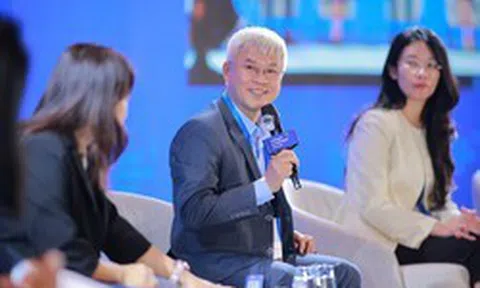
Tại Diễn đàn Đầu tư Việt Nam 2027 (Vietnam Investment Forum 2027 – VIF 2027) do VietnamBiz và Việt Nam Mới phối hợp tổ chức, chuyên gia tài chính Đào Phúc Tường đã đưa ra những góc nhìn đáng chú ý về khả năng thu hút dòng vốn quốc tế của thị trường chứng khoán Việt Nam sau nâng hạng.
Theo ông Tường, việc bước vào nhóm thị trường mới nổi cũng đồng nghĩa Việt Nam đang hướng tới một nhóm nhà đầu tư hoàn toàn khác, với quy mô vốn và yêu cầu khắt khe hơn nhiều so với trước đây.
Dù vậy, chuyên gia cho rằng việc chuẩn bị nền tảng để có thể đáp ứng yêu cầu của các định chế quốc tế trong 5–7 năm tới là cần thiết và đáng kỳ vọng. Vấn đề nằm ở chỗ, Việt Nam sẽ mang đến những cơ hội đầu tư nào đủ hấp dẫn để dòng vốn thực sự được giải ngân.
Chứng khoán thiếu câu chuyện mới
Theo ông Đào Phúc Tường, một trong những hạn chế lớn nhất của thị trường chứng khoán Việt Nam hiện nay là câu chuyện đầu tư chưa có nhiều đổi mới.
Những nhóm ngành chiếm tỷ trọng lớn trong VN-Index vẫn chủ yếu là ngân hàng, bất động sản và chứng khoán, bên cạnh một số doanh nghiệp sản xuất vật liệu cơ bản. Sự hiện diện của nhóm công nghệ còn hạn chế, trong khi doanh nghiệp công nghệ nổi bật lại đang hoạt động trong ngành có tính chu kỳ và đang trải qua giai đoạn khó khăn.
Theo chuyên gia, điều này khiến các quỹ quốc tế chưa có nhiều câu chuyện đầu tư mới để lựa chọn, dù triển vọng kinh tế Việt Nam vẫn được đánh giá tích cực.
Ông cũng phân biệt rõ giữa dòng vốn đầu tư gián tiếp (FII) và đầu tư trực tiếp nước ngoài (FDI). Trong khi khả năng thu hút vốn qua thị trường chứng khoán còn nhiều thách thức, dòng vốn FDI và hoạt động mua bán, sáp nhập (M&A) tại Việt Nam vẫn tương đối sôi động so với nhiều quốc gia trong khu vực.
Thực tế, Việt Nam cũng không còn là thị trường xa lạ với các tổ chức tài chính quốc tế. Theo ông Tường, những định chế lớn như HSBC hay JP Morgan thường xuyên có báo cáo phân tích khi xuất hiện thông tin đáng chú ý về Việt Nam. Điều đó cho thấy thị trường đã nằm trong phạm vi theo dõi của giới đầu tư toàn cầu, thay vì phải mất nhiều công sức giới thiệu như trước đây.
"Vấn đề là khi đến với Việt Nam, họ sẽ giải ngân vào đâu?", ông Tường đặt vấn đề. Ngay cả lợi thế nhân khẩu học, vốn từng là điểm nhấn trong các hoạt động xúc tiến đầu tư cách đây 15–20 năm, chuyên gia cho rằng cũng khó tiếp tục được khai thác theo cách cũ khi Việt Nam đang dần đi qua giai đoạn thuận lợi nhất của cơ cấu dân số vàng.
Trong bối cảnh đó, những định hướng mới về tăng trưởng kinh tế hai con số và cải cách thể chế, hành chính được ông Tường đánh giá là tham vọng và có ý nghĩa tích cực đối với mục tiêu phát triển đất nước.
Tuy nhiên, dưới góc nhìn của nhà đầu tư quốc tế, những mục tiêu lớn cũng đi kèm không ít câu hỏi cần được giải đáp. Đó là triển vọng tăng trưởng trong tương lai, khả năng chuyển vốn ra khỏi Việt Nam, tác động của biến động tỷ giá đến hiệu quả đầu tư và sự sẵn có của các công cụ phòng vệ rủi ro. Đó là những rào cản khiến quá trình giải ngân của các quỹ ngoại kéo dài ngay cả khi họ nhìn thấy tiềm năng tăng trưởng của Việt Nam.
Định giá rẻ chưa đủ, các quỹ vẫn thận trọng giữ tiền mặt
Không chỉ thiếu những cơ hội đầu tư mới, ông Đào Phúc Tường cho rằng diễn biến thị trường và niềm tin của nhà đầu tư cũng ảnh hưởng rất lớn đến khả năng huy động vốn. Về lý thuyết, khi giá cổ phiếu giảm, định giá trở nên hấp dẫn hơn, thị trường phải có sức hút lớn hơn đối với nhà đầu tư. Nhưng thực tế hoạt động trong ngành quản lý quỹ lại cho thấy một câu chuyện khác.
Theo ông, các quỹ thường huy động vốn thuận lợi hơn khi thị trường chứng khoán đi lên. Dù P/E của Việt Nam thấp hơn nhiều thị trường trong khu vực và nền kinh tế vẫn tăng trưởng nhanh, điều đó chưa đủ để bảo đảm dòng vốn sẽ sớm quay trở lại. Nguyên nhân nằm ở đặc thù của ngành quản lý quỹ. Phần lớn những người điều hành quỹ, kể cả tại các tổ chức lớn như BlackRock, Vanguard, Wellington hay Fidelity, đều phải chịu áp lực về hiệu suất đầu tư và được đánh giá dựa trên kết quả so với chỉ số tham chiếu.
Từ kinh nghiệm từng trực tiếp quản lý quỹ, ông Tường cho biết ngay cả khi thị trường rơi vào khủng hoảng và xuất hiện nhiều cổ phiếu giá rẻ, quyết định giải ngân vẫn phải được cân nhắc rất thận trọng. Bởi một cổ phiếu dù có định giá thấp vẫn có thể tiếp tục duy trì mức giá thấp trong thời gian dài.
Đặc biệt, với thị trường mang tính chu kỳ như Việt Nam, nhà đầu tư còn phải đề phòng rủi ro rơi vào "bẫy giá trị". Chẳng hạn, có những doanh nghiệp ghi nhận lợi nhuận tăng trưởng tốt nhưng giá cổ phiếu không tăng tương ứng. Nếu kết quả kinh doanh tích cực chủ yếu đến từ chu kỳ tăng giá hàng hóa, lợi nhuận có thể suy giảm khi chu kỳ đảo chiều. Khi đó, cổ phiếu không chỉ mất đi sức hấp dẫn về định giá mà còn có nguy cơ suy giảm thanh khoản, khiến nhà đầu tư gặp khó khăn khi muốn thoái vốn.
Điều này lý giải vì sao các nhà quản lý quỹ không chỉ nhìn vào P/E hay mức chiết khấu của cổ phiếu, mà còn phải đánh giá tính bền vững của lợi nhuận và khả năng thị trường xuất hiện động lực tăng trưởng mới.
Đáng chú ý, ông Tường cho biết khi xem xét tỷ lệ tiền mặt của các quỹ tại Việt Nam, ông nhận thấy rất ít quỹ duy trì tỷ trọng tiền mặt dưới 8%. Một vài quỹ chỉ nắm giữ lượng tiền mặt ở mức dưới 1%, trong khi phần lớn quỹ ông quan sát có tỷ trọng khoảng 20–30%. Đây là một dấu hiệu đáng suy ngẫm về mức độ thận trọng của chính những định chế đang hoạt động tại thị trường Việt Nam.
Theo đó, chuyên gia cho rằng nếu các quỹ chủ động giải ngân lượng tiền đang nắm giữ, thị trường có thể được hỗ trợ và quá trình huy động vốn cũng trở nên thuận lợi hơn.
Điều kiện để dòng tiền trở lại và thị trường được tái định giá
Để dòng tiền thực sự quay lại một cách bền vững, theo ông Tường điều quan trọng hơn vẫn là giải quyết những băn khoăn của nhà đầu tư quốc tế và tạo ra động lực tăng trưởng có thể nhìn thấy trong kết quả kinh doanh của doanh nghiệp.
Ông dẫn ví dụ về việc Việt Nam đang phân bổ nguồn vốn lớn cho các dự án trọng điểm. Điều nhà đầu tư muốn biết không chỉ là quy mô đầu tư, mà còn là thời điểm những dự án này tạo ra tác động lan tỏa đến phần còn lại của nền kinh tế.
Liệu dòng vốn đầu tư có thúc đẩy tăng trưởng lợi nhuận của nhiều nhóm doanh nghiệp khác, hay lợi ích chỉ tập trung ở một số đơn vị trực tiếp tham gia dự án, trong khi những doanh nghiệp còn lại không được hưởng lợi tương xứng?
Đây là câu hỏi đặc biệt quan trọng đối với các quỹ quốc tế, bởi họ thường đầu tư theo danh mục rộng, thay vì chỉ lựa chọn một hoặc hai doanh nghiệp hưởng lợi trực tiếp từ các dự án trọng điểm.
Theo ông Tường, khi Việt Nam đưa ra được những tín hiệu rõ ràng về điều hành chính sách, hiệu quả phân bổ nguồn lực và tác động lan tỏa của đầu tư, đồng thời những yếu tố đó được phản ánh vào tăng trưởng lợi nhuận của các nhóm doanh nghiệp, dòng vốn sẽ có cơ sở để quay trở lại.
Và trong bối cảnh mặt bằng định giá đã trở nên hấp dẫn, sự trở lại của dòng tiền có thể tạo động lực để thị trường bước vào một quá trình tái định giá mạnh mẽ. "Với nền định giá hiện tại, khi dòng tiền quay trở lại, thị trường sẽ được tái định giá. Tôi tin rằng đây sẽ lại là cơ hội đổi đời cho rất nhiều người", ông Đào Phúc Tường nhận định.